Новый налоговый режим для самозанятых: предложение ФНС и сроки изменений
Оглавление
Обложка © Shutterstock / FOTODOM / fizkes
ФНС предлагает подготовить концепцию переходного налогового режима для самозанятых и микробизнеса. Конец 2026-го — начало 2027-го назван ориентиром подготовки концепции, а не датой введения нового налога. Всё, что известно об инициативе — в материале Life.ru.
Что предложила ФНС
Заместитель руководителя ФНС Дмитрий Сатин на Всероссийском налоговом форуме рассказал о планах подготовить концепцию единого переходного налогового режима для самозанятых и малого бизнеса. Предполагается, что налоговая нагрузка будет увеличиваться постепенно по мере роста бизнеса. Это должно уменьшить резкие скачки платежей, которые, по оценке Сатина, мешают развитию компаний и подталкивают предпринимателей к дроблению или уходу в тень.
Обсуждение затрагивает два экспериментальных режима: налог на профессиональный доход для самозанятых и автоматизированную упрощённую систему налогообложения — АвтоУСН.
Один из рассматриваемых вариантов — в дальнейшем встроить НПД в обычную упрощённую систему налогообложения. Окончательного решения об этом пока нет. Отдельно предстоит обсудить правила работы самозанятых с организациями и частными клиентами, а также вопрос индексации годового лимита дохода, который сейчас составляет 2,4 млн рублей.
Названы ли ставки и сроки введения
Сколько придётся платить по новому режиму, пока неизвестно. В выступлении не названы конкретные ставки, лимиты дохода и дата начала его применения.
Сатин обозначил возможный срок формирования концепции: до конца 2026 года либо в начале 2027-го. Подготовка концепции означает определение подходов к будущему режиму. Само это заявление не вводит новые обязанности для налогоплательщиков и не устанавливает автоматический переход самозанятых на другую систему.
Что это означает для действующих самозанятых
Анонс ФНС сам по себе не отменяет самозанятость. По действующему законодательству эксперимент с налогом на профессиональный доход рассчитан до 31 декабря 2028 года включительно. Эта дата обозначает установленный срок эксперимента; дальнейшее устройство режима потребует отдельных решений.
Сейчас для плательщиков НПД действуют следующие условия:
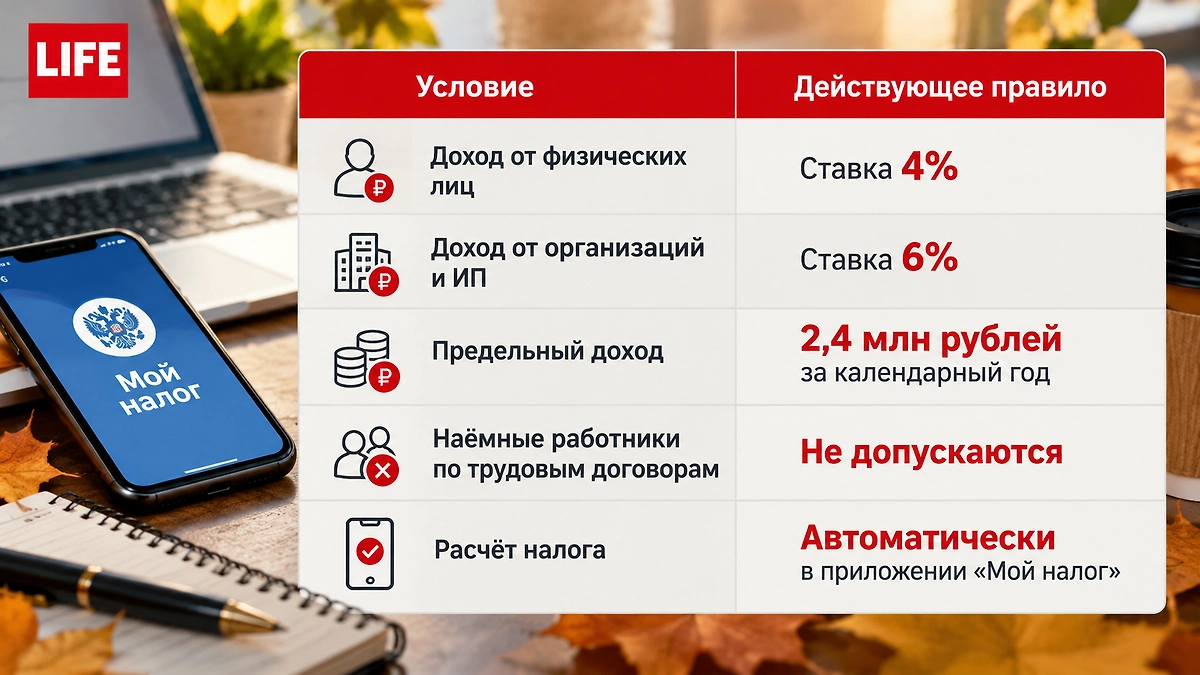
Инфографика © Life.ru
Ставки указаны без учёта применения налогового вычета. Право работать на НПД зависит также от вида деятельности и других ограничений, предусмотренных законом.
Сниматься с учёта или менять налоговый режим только из-за сообщения о подготовке концепции не требуется. Самозанятые продолжают оформлять чеки и платить НПД по действующим правилам. Если доход превысит установленный лимит или перестанут соблюдаться другие условия применения НПД, вопрос перехода на иную систему возникает уже по действующему законодательству.
Ранее Life.ru сообщал о планах Минфина обсудить в 2027 году продление режима самозанятости. Нынешний эксперимент с налогом на профессиональный доход рассчитан до декабря 2028-го. Пока речь идёт лишь о предстоящем обсуждении его дальнейшей судьбы, а не о принятом решении.