Семейная ипотека с 1 октября 2026 года: новые ставки и условия
Оглавление
Семейная ипотека с 1 октября 2026 года: ставки по числу детей, лимиты кредита, 6% при взносе 50%, условия для Москвы, регионов, ИЖС и детей-инвалидов.
С 1 октября изменятся условия получения ипотеки. ИИ-иллюстрация: создано редакцией Life.ru с использованием ChatGPT (OpenAI)
Что изменилось в семейной ипотеке с 1 октября 2026 года
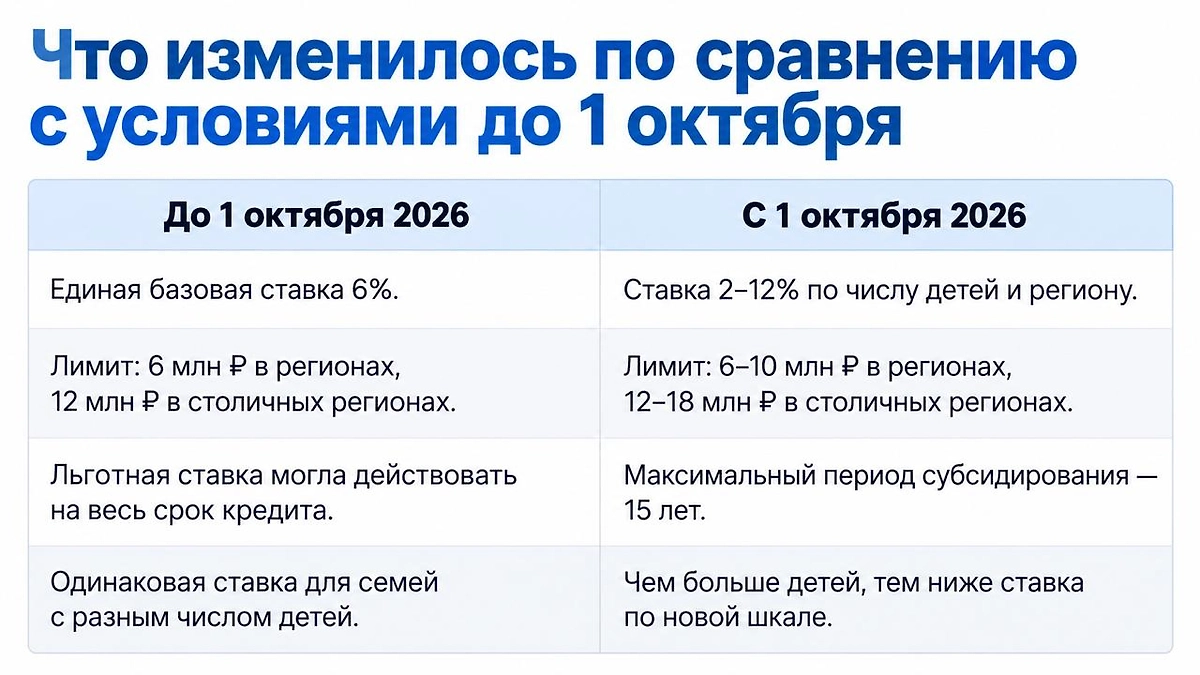
С 1 октября 2026 года в России действуют новые условия программы «Семейная ипотека». Главное изменение — единой ставки 6% для всех больше нет. Теперь процент и максимальная сумма льготного кредита зависят от количества детей и региона, где семья покупает жильё.
Новые параметры применяются к кредитным договорам, заключённым 1 октября 2026 года и позднее. Если заявку банк одобрил раньше, но сам договор подписывается уже после 1 октября, кредит оформят по новым правилам. Договоры, заключённые до 1 октября, автоматически не пересчитываются.
Семейная ипотека с 1 октября 2026 года — коротко
- Ставка теперь составляет от 2% до 12% годовых и зависит от количества детей и региона.
- В большинстве регионов лимит льготного кредита — от 6 до 10 млн рублей; в Москве, Санкт-Петербурге, Московской и Ленинградской областях — от 12 до 18 млн рублей.
- Для новой шкалы как минимум один ребёнок должен быть младше 7 лет на дату заключения договора.
- Семьи с ребёнком с инвалидностью сохраняют ставку 6% независимо от количества детей и региона; оформить льготу можно, пока ребёнку с инвалидностью не исполнилось 18 лет.
- Ставку 6% можно сохранить независимо от региона и числа детей при первоначальном взносе от 50% стоимости жилья.
- Для строительства частного дома, завершения строительства или покупки земли с последующим строительством ставка остаётся 6%.
- Максимальный период субсидирования льготной ставки теперь составляет 15 лет, хотя сам ипотечный кредит может быть оформлен на более длительный срок.
Ставки, лимиты и расчёты семейной ипотеки в 2026 году — в главном хабе Life.ru.
Новые ставки семейной ипотеки в регионах России
Для всех регионов, кроме Москвы, Московской области, Санкт-Петербурга и Ленинградской области, действует такая шкала:
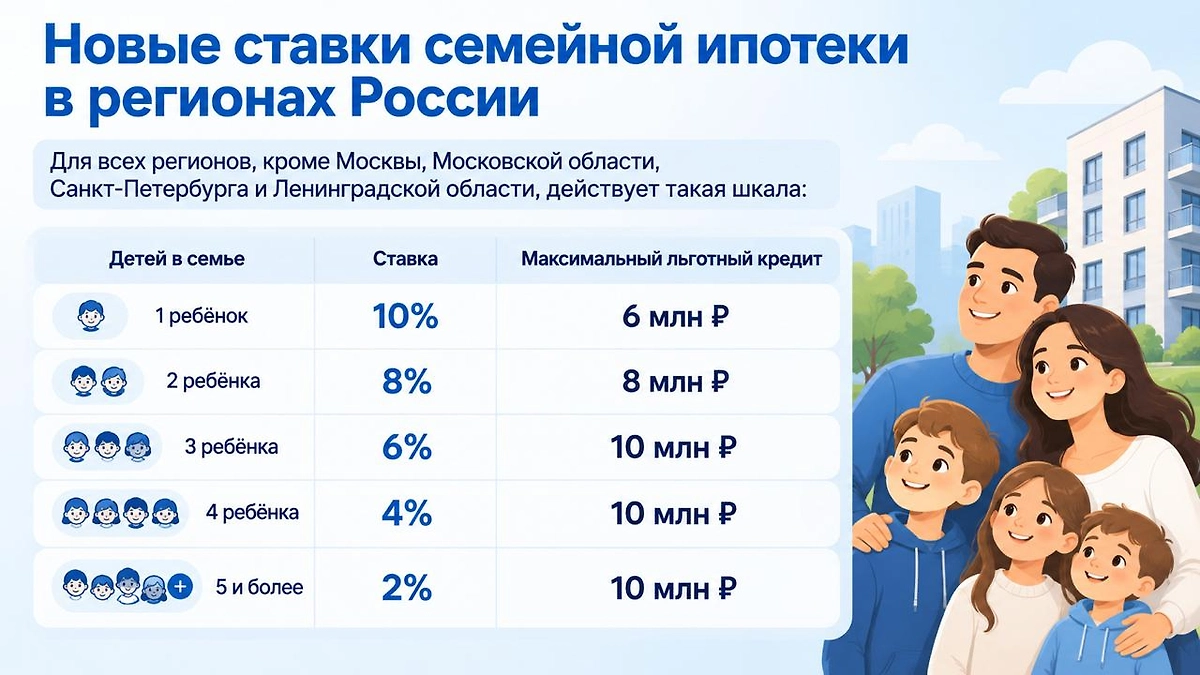
Инфографика © Life.ru
Во всех этих случаях хотя бы один ребёнок должен быть младше семи лет на дату заключения ипотечного договора.
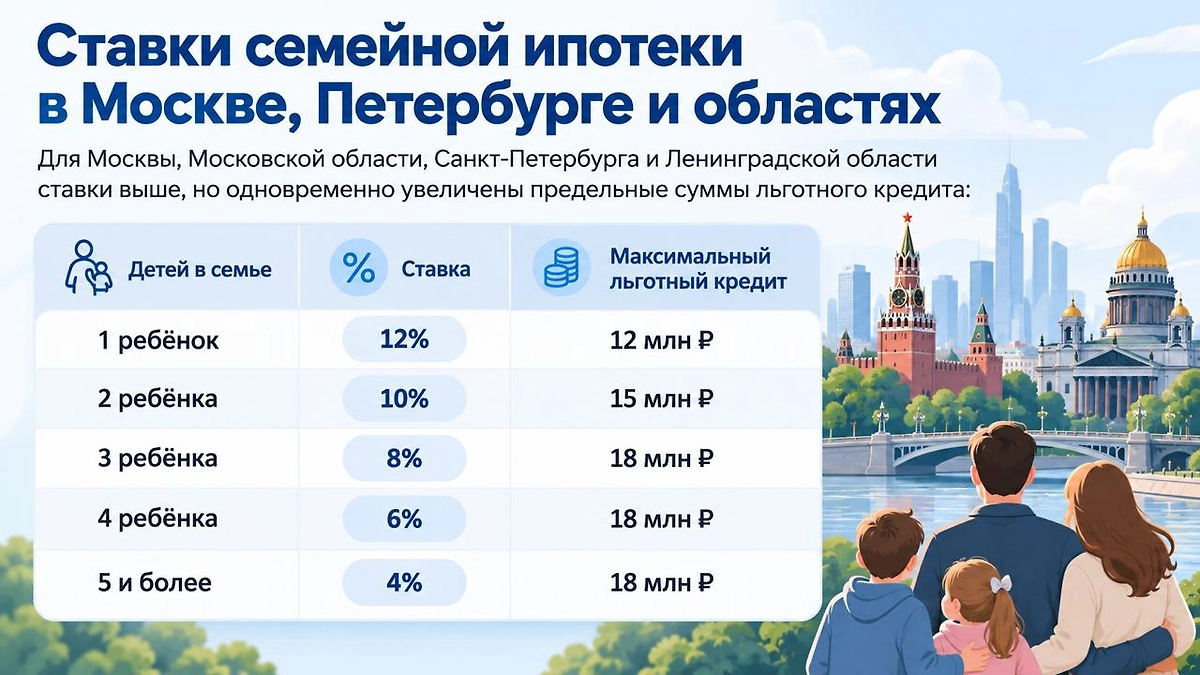
Ставки семейной ипотеки в Москве, Петербурге и областях
Для Москвы, Московской области, Санкт-Петербурга и Ленинградской области ставки выше, но одновременно увеличены предельные суммы льготного кредита:
Инфографика © Life.ru
Как сохранить семейную ипотеку под 6%
Новая шкала не означает, что ставка 6% полностью исчезла. Если первоначальный взнос составляет 50% и более стоимости жилья, семья может получить базовую льготную ставку 6% независимо от количества детей и региона покупки недвижимости.
Есть и второй вариант. Если в течение первого года после оформления кредита семья погасит 50% суммы кредита или 50% стоимости недвижимости, можно обратиться в банк с заявлением о снижении ставки. После одобрения перерасчёт применяется со следующего платёжного периода.
Можно ли снизить ставку после рождения ещё одного ребёнка
Да. Если после оформления семейной ипотеки в семье рождается ещё один ребёнок и по новой шкале семья получает право на более низкую ставку, заёмщик может обратиться в банк с просьбой изменить процент по действующему льготному кредиту. Автоматически ставка не снижается — потребуется заявление в банк.
Если ребёнку скоро исполнится 7 лет
Для применения новой шкалы важен возраст ребёнка именно на дату заключения кредитного договора. Если на этот день хотя бы одному ребёнку ещё не исполнилось семь лет, возрастное условие выполнено. Последующий день рождения сам по себе не меняет уже заключённый договор.
Семейная ипотека для семей с ребёнком с инвалидностью
Для семей, где воспитывается ребёнок с инвалидностью, ставка сохраняется на уровне 6% независимо от числа детей и региона покупки недвижимости. Ограничение «ребёнок младше 7 лет» для этой категории не действует: оформить семейную ипотеку по льготной ставке можно, пока ребёнку с инвалидностью не исполнилось 18 лет.
Какая ставка действует на строительство частного дома
Для индивидуального жилищного строительства условия мягче: ставка по семейной ипотеке остаётся 6% независимо от числа детей и региона. Это касается строительства или завершения строительства частного дома, а также покупки земельного участка с последующим возведением жилья. При этом базовое условие о наличии ребёнка младше 7 лет сохраняется, если семья не относится к специальной льготной категории.
Что будет с ипотекой, которую одобрили до 1 октября
Решающей является не дата заявки и не дата одобрения, а дата заключения кредитного договора. Если банк одобрил семейную ипотеку в сентябре, но договор подписан 1 октября 2026 года или позднее, применяются уже новые ставки и лимиты. Если договор был заключён до 1 октября, его условия из-за реформы не меняются.
Что означает новый срок субсидирования 15 лет
С 1 октября максимальный период, в течение которого государство субсидирует льготную ставку по новому кредиту, составляет 15 лет. При этом банк может выдать ипотеку и на 20–30 лет.
После окончания льготного периода ставка определяется по правилам программы: применяется меньшее из двух значений — ставка по договору плюс 4 процентных пункта или ключевая ставка Банка России на момент окончания субсидирования плюс 3 процентных пункта. На время ипотечных каникул 15-летний льготный период продлевается.
Можно ли оформить вторую семейную ипотеку
С 1 февраля 2026 года действует принцип «одна семья — одна льготная ипотека»: супруги больше не могут оформить по отдельному льготному кредиту на одну семью. Повторно воспользоваться программой можно, если предыдущий льготный кредит полностью погашен и после его оформления в семье родился ещё один ребёнок.
Можно ли купить вторичное жильё по семейной ипотеке
Программа по-прежнему ориентирована прежде всего на новостройки и строительство дома. Покупка квартиры на вторичном рынке допускается только в отдельных случаях и населённых пунктах с низким объёмом жилищного строительства. Актуальную возможность для конкретного города лучше проверять по перечню оператора программы ДОМ.РФ и условиям банка перед подачей заявки.
Что изменилось по сравнению с условиями до 1 октября
Инфографика © Life.ru
Что будет с ценами на квартиры после изменения семейной ипотеки
Для рынка новостроек новые правила означают перераспределение спроса. Семьи с одним и двумя детьми получили более высокие ставки, поэтому часть покупателей может уменьшить бюджет сделки, выбрать меньшую площадь или отложить покупку. Многодетные семьи, напротив, в ряде случаев получили более низкую ставку и более высокий лимит.
Эксперты, которых Life.ru опрашивал перед вступлением новых правил в силу, не ожидали резкого и повсеместного снижения цен на новостройки. Девелоперы, по их оценке, скорее будут поддерживать продажи рассрочками, субсидированием ставки, трейд-ин и акциями, чем массово переписывать прайс-листы вниз.
В относительно выгодном положении оказывается сегмент ИЖС: для строительства частного дома ставка семейной ипотеки сохраняется на уровне 6% независимо от количества детей и региона.
Семейная ипотека с 1 октября 2026 года: главное
С 1 октября семейная ипотека стала дифференцированной. Для семьи с одним ребёнком младше семи лет ставка составляет 10% в большинстве регионов и 12% в Москве, Московской области, Санкт-Петербурге и Ленинградской области. С двумя детьми — 8% и 10% соответственно. С тремя — 6% и 8%, с четырьмя — 4% и 6%, с пятью и более — 2% и 4%.
При первоначальном взносе от 50% можно сохранить ставку 6% независимо от числа детей и региона. Для семей с ребёнком с инвалидностью и для ИЖС также предусмотрена ставка 6%. Новые правила применяются к договорам, заключённым начиная с 1 октября 2026 года; старые договоры автоматически не пересчитываются.
FAQ: семейная ипотека с 1 октября 2026 года
- Какая ставка по семейной ипотеке с 1 октября 2026 года?
От 2% до 12% годовых. Конкретная ставка зависит от количества детей и региона покупки жилья.
- Какая ставка с одним ребёнком?
10% в большинстве регионов и 12% в Москве, Московской области, Санкт-Петербурге и Ленинградской области. Ребёнок должен быть младше семи лет на дату договора.
- Какая ставка с двумя детьми?
8% в большинстве регионов и 10% в четырёх столичных регионах, если хотя бы одному ребёнку ещё нет семи лет.
- Можно ли получить семейную ипотеку под 6%?
Да. В частности, 6% сохраняются при первоначальном взносе от 50% стоимости жилья. Отдельные условия 6% действуют для семей с ребёнком с инвалидностью и для ИЖС.
- Если ипотеку одобрили до 1 октября, сохранится старая ставка?
Только если кредитный договор был заключён до 1 октября. Само одобрение заявки старые условия не фиксирует.
- Изменится ли ставка по уже оформленной семейной ипотеке?
Нет. Для договоров, заключённых до 1 октября 2026 года, новые параметры автоматически не применяются.
- Можно ли взять семейную ипотеку на 20 или 30 лет?
Да, но льготная ставка по новым договорам субсидируется максимум 15 лет.
- До какого года действует семейная ипотека?
Программа продлена до 31 декабря 2030 года включительно.