Программа долгосрочных сбережений в 2026 году: сколько добавит государство, какой вычет положен и когда доступны выплаты
Оглавление
ПДС в 2026 году: таблица господдержки до 36 000 ₽, примеры для трёх уровней дохода, налоговый вычет до 88 000 ₽, выплаты, пенсионеры и изменения правил.
 4859

Программа долгосрочных сбережений в 2026 году: как накопить к пенсии. Обложка © ChatGPT
В 2026 году программа долгосрочных сбережений (ПДС) позволяет получить до 36 000 рублей государственного софинансирования за год и вернуть НДФЛ с подходящих взносов. Обычный годовой лимит расходов для налогового вычета — 400 000 рублей, а возможный размер возврата в зависимости от ставки НДФЛ — до 88 000 рублей. Но это разные меры поддержки: они не положены каждому автоматически, деньги нельзя свободно снять со счёта, а правила выплат зависят от возраста, срока участия и договора с НПФ.
Если вы ещё не разобрались в самом механизме, начните с короткого материала Life.ru: что такое ПДС и как она работает простыми словами. Здесь — конкретные условия, расчёты и ограничения на 12 октября 2026 года.
Условия ПДС в 2026 году: главное в таблице
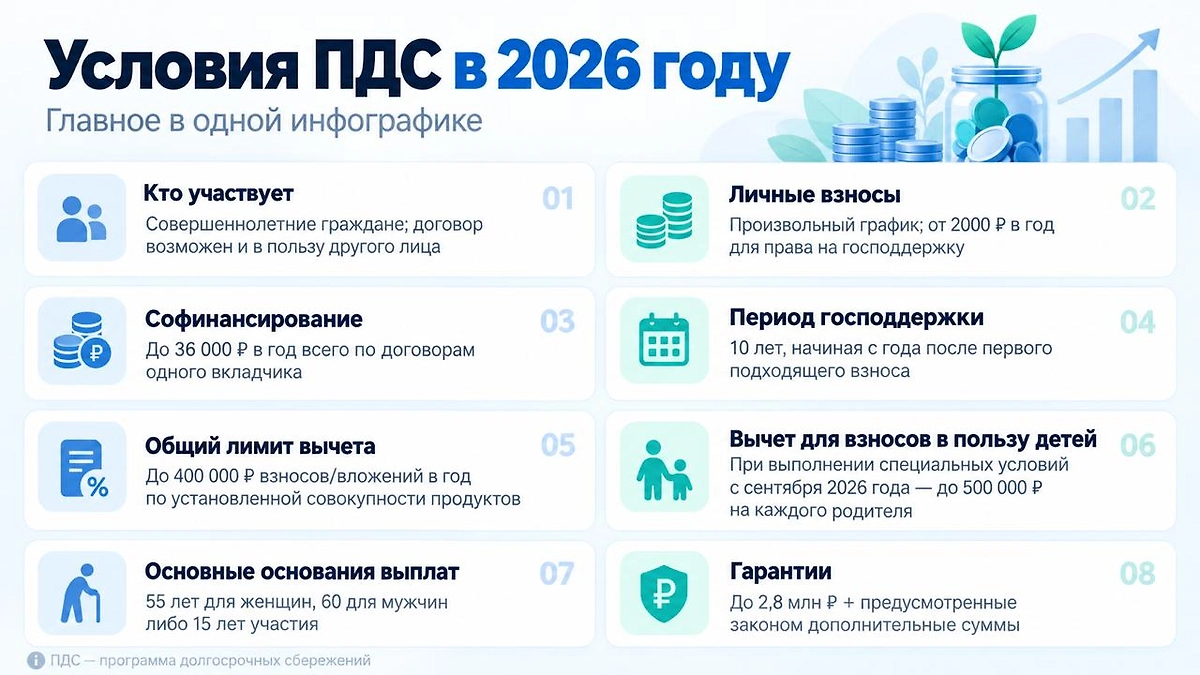
Инфографика © Life.ru
Если вы только знакомитесь с продуктом, начните с объяснения: что такое ПДС простыми словами и чем она отличается от вклада.
Сколько добавит государство: расчёт для доходов до 80, до 150 и более 150 тысяч
Размер государственной доплаты зависит от среднемесячного дохода вкладчика, который определяют по установленным правилам, и суммы его собственных взносов. Годовой максимум одинаков для всех — 36 тысяч рублей. Но взнос, который потребуется, чтобы получить максимум, отличается.
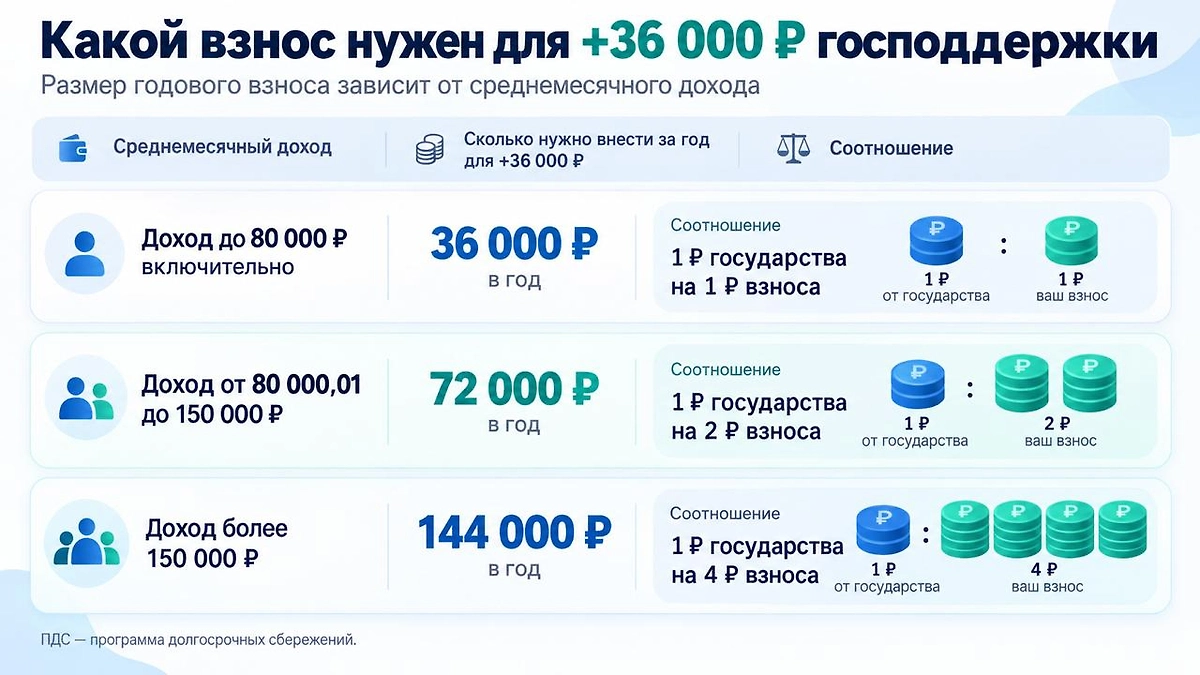
Инфографика © Life.ru
Пример одинакового личного взноса. Три человека внесли по 36 000 рублей за год. При доходе до 80 тысяч государство может добавить 36 тысяч рублей; при доходе свыше 80 и до 150 тысяч — 18 тысяч; при доходе более 150 тысяч — 9 тысяч рублей. Во всех случаях это иллюстрация расчёта, а не прогноз инвестиционного результата.
Доплата предусмотрена, если за календарный год собственные взносы достигли хотя бы 2000 рублей. Переведённые из ОПС пенсионные накопления и суммы переноса из другого НПФ в этот минимум не входят. Если есть несколько договоров ПДС, государственный лимит не умножается на их число. Выплата господдержки за соответствующий год учитывается в следующем календарном году.

Налоговый вычет по ПДС в 2026 году: 52–88 тысяч рублей
Государственное софинансирование и налоговый вычет — не одно и то же. Софинансирование зачисляется в ПДС при выполнении правил программы. Налоговый вычет уменьшает налоговую базу по НДФЛ и зависит от реально уплаченного налога и установленных НК РФ условий.
В 2026 году базовый лимит расходов, учитываемых для долгосрочного вычета, — 400 000 рублей за год в совокупности по соответствующим договорам ПДС, НПО, ИИС и другим предусмотренным продуктам. При применимой ставке НДФЛ 13% максимальный расчётный возврат составляет 52 000 рублей; при 22% — 88 000 рублей. Это верхние примеры: фактический вычет рассчитывается с учётом облагаемых доходов, прогрессивной шкалы, уплаченного НДФЛ и других вычетов.
Изменение с 1 сентября 2026 года: если взносы делаются по отвечающим требованиям договорам в пользу детей до 18 лет или детей до 24 лет на очном обучении, для каждого родителя предусмотрена возможность увеличения общего предела вычета до 500 000 рублей. Это не автоматическая прибавка к любым взносам по ПДС: нужны именно предусмотренные законом взносы и соблюдение условий.
Для получения вычета можно использовать декларацию 3-НДФЛ или предусмотренный ФНС упрощённый порядок на основании данных НПФ. Право на вычет требует соблюдения минимального налогового срока: по договорам ПДС, заключённым в 2024–2026 годах, действует переходный порог пять лет до возникновения оснований выплаты. Этот налоговый срок не означает, что всем участникам ПДС можно без ограничений забрать весь счёт через пять лет.

Кто может участвовать в программе долгосрочных сбережений. Фото © Shutterstock / FOTODOM / ZoFot
Подробные официальные правила опубликованы ФНС России и в разъяснении об изменениях с 1 сентября 2026 года.
Когда можно забрать деньги из ПДС в 2026 году
Право на периодические выплаты возникает при достижении женщиной 55 лет, мужчиной 60 лет либо по истечении 15 лет участия в программе. Получать деньги можно в форме пожизненных или срочных выплат, если это предусмотрено законом и договором. Закон устанавливает срочный период не менее десяти лет, но договор может допускать и иные сроки.
Получить весь остаток сразу — отдельный вопрос. Выплата одной суммой предусмотрена, например, когда расчётная пожизненная выплата ниже установленного законодателем порога в 10% прожиточного минимума пенсионера в РФ. Договор также может допускать единовременную выплату после 15 лет участия. Просто достижение возраста 55/60 лет само по себе не гарантирует выплату всей суммы.
Досрочное расторжение: собственные взносы могут быть доступны через выкупную сумму по договору НПФ — с ограничениями и возможными понижающими коэффициентами. Господдержку, переведённые пенсионные накопления и доход на них при обычном расторжении досрочно забрать нельзя. В особых жизненных ситуациях — для предусмотренного перечнем дорогостоящего лечения либо при потере кормильца — действуют специальные правила.
Что изменилось с 1 сентября 2026 года — и что пока нельзя выдавать за закон
Действующее изменение: с 1 сентября вступили в силу поправки к налоговым вычетам на долгосрочные сбережения. В том числе расширен перечень продуктов, по которым возможен вычет, и предусмотрено увеличение предела до 500 тысяч рублей для определённых взносов в пользу детей.
Пятилетний запрет на вывод господдержки — отдельная инициатива, не налоговая поправка. В 2026 году обсуждалось введение специального минимального срока, прежде всего для участников, которые уже достигли возраста выплат и выводили софинансирование вскоре после начисления. По состоянию на последнюю найденную федеральную публикацию от 21 сентября Минфин продолжал обсуждать продолжительность ограничения; подтверждения вступившего в силу федерального закона об общем пятилетнем запрете в проверенных источниках нет. Поэтому такое ограничение нельзя безоговорочно представлять как действующее «с 1 сентября». Перед подписанием договора следует проверить актуальный текст закона и условия НПФ.
При этом пять лет в налоговых условиях для договоров 2024–2026 годов — другой срок и другое правовое основание. Не смешивайте его с предлагаемой отсрочкой получения государственных средств и общим пятнадцатилетним горизонтом программы.
ПДС для пенсионеров: что выгодно и в чём риск

Как получить выплаты по программе долгосрочных сбережений. Фото © Shutterstock / FOTODOM / Melnikov Dmitriy
Участие доступно и людям пенсионного возраста. Преимущество — возможность получать господдержку при собственных взносах и, если есть облагаемый НДФЛ, заявлять вычет. Но налогового вычета за счёт одной только пенсии, которая обычно не облагается НДФЛ, не возникает. Выплаты и выкупная сумма зависят от договора, а преждевременное начало выплат способно влиять на налоговые льготы и право на дальнейшее софинансирование.
Поэтому пожилому участнику особенно важно до договора уточнить в НПФ: когда возникнет право на выплаты, доступна ли единовременная форма, какие суммы останутся недоступными при досрочном выходе, и как фонд отражает государственные взносы. О разнице между ПДС и обычной накопительной пенсией Life.ru писал отдельно: как получить накопительную пенсию в 2026 году.
Как открыть ПДС в 2026 году и выбрать НПФ
- Найдите НПФ — оператора программы в официальном перечне Банка России. Проверьте лицензию и участие в гарантировании.
- Сравните не только прежнюю доходность, но и условия договора: выкупную сумму, сроки и форматы выплат, порядок перехода в другой фонд.
- Заключите договор на сайте или в офисе выбранного фонда. С октября 2026 года оформление также возможно через «Госуслуги» в рамках подключённых НПФ.
- Внесите личные средства. Если рассчитываете на господдержку, проверьте минимум 2000 рублей за календарный год и условие по доходу.
- Сохраните договор и подтверждения платежей. Для налогового вычета проверьте доступность данных в личном кабинете ФНС.
ПДС, вклад или ИИС: как выбирать без обещаний гарантированной выгоды
Если деньги нужны в ближайшие месяцы, сравнивайте банковские вклады и накопительные счета по срокам и доступности средств. Если цель — долгосрочное накопление, есть стабильный доход и возможность не снимать деньги, ПДС может быть интересна за счёт софинансирования и налоговых правил. Но доходность НПФ не является заранее известной процентной ставкой, а государственная доплата не снимает ограничений на выплату средств.
Актуальные условия банковских продуктов разобраны в сравнении вкладов в октябре 2026 года.
Частые вопросы о ПДС в 2026 году
- Сколько нужно внести, чтобы государство добавило 36 000 рублей?
36 000 рублей при доходе до 80 000 рублей в месяц, 72 000 — при доходе свыше 80 000 до 150 000 рублей, 144 000 — при доходе свыше 150 000 рублей. Максимум господдержки — 36 000 рублей в год.
- Всем ли доступен налоговый вычет 88 000 рублей?
Нет. Это верхний расчётный размер при соответствующих взносах, применимой ставке НДФЛ и соблюдении условий. При ставке 13% максимум по обычному лимиту 400 тысяч рублей — 52 тысячи.
- Вычет до 500 тысяч рублей действует для любого участника?
Нет. Повышенный предел применяется в предусмотренных законом случаях взносов в пользу детей и рассчитывается в отношении каждого родителя при соблюдении требований.
- Можно ли оформить ПДС пенсионеру?
Да. Однако наличие пенсии не означает автоматического права на налоговый вычет, если нет облагаемого НДФЛ дохода, и не означает автоматической единовременной выплаты всей суммы.
- ПДС можно закрыть и вывести всё через пять лет?
Нет, универсального правила «через пять лет всё без потерь» нет. Нужно различать право на периодические выплаты, срок для налогового вычета, условия договора и обсуждавшуюся инициативу по госвзносам.
- Перевод накопительной пенсии считается взносом для софинансирования?
Нет. Для условия о 2000 рублях учитываются подходящие личные взносы; перевод из обязательного пенсионного страхования в этот минимум не включается.
- Что будет с деньгами при банкротстве НПФ?
Работает специальная система гарантий: до 2,8 млн рублей по общему правилу с предусмотренным законом дополнительным учётом переведённых пенсионных накоплений и государственных средств. Порядок для уже назначенных выплат отличается.


