Аномалия октября: В Госдуме объяснили, почему банки больше платят за короткие вклады
Говырин объяснил, почему короткие вклады сейчас выгоднее трёхлетних
Обложка © Life.ru
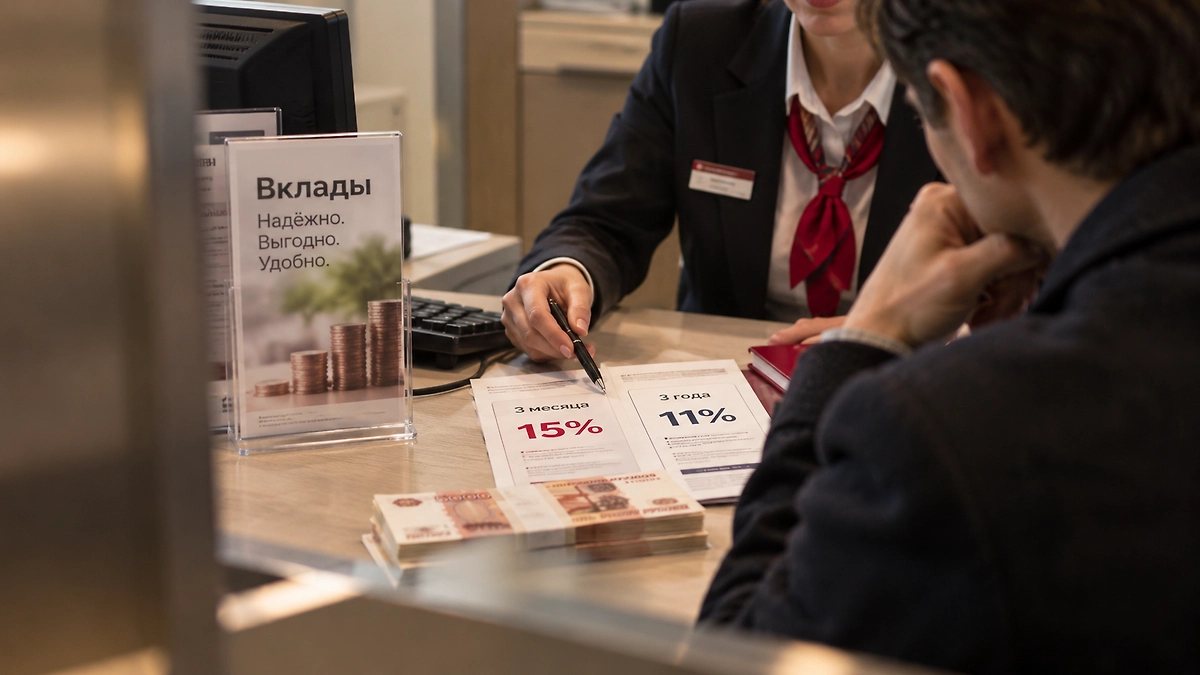
Трёхмесячный вклад сейчас может приносить заметно больше, чем депозит, открытый сразу на несколько лет. Пугаться такой разницы не стоит: она связана с ожиданиями банков по ставкам и сама по себе не говорит о проблемах кредитной организации. Об этом Life.ru рассказал депутат Госдумы Алексей Говырин.
«Вклад на три месяца может давать более высокую годовую ставку, чем вклад на три года. Для вкладчика это возможность разместить деньги ненадолго под повышенный процент. Такое соотношение ставок — обычная банковская практика», — объяснил парламентарий.
Банки могут рассчитывать, что в дальнейшем рыночные ставки снизятся. Поэтому им выгоднее предложить высокий процент на несколько месяцев, чем гарантировать такую доходность клиенту на два или три года. Кроме того, повышенная ставка по короткому депозиту может использоваться для привлечения новых вкладчиков или быстрого пополнения необходимого банку объёма средств.
Сейчас разница действительно ощутима. В начале октября средняя ставка крупнейших банков по трёхмесячным депозитам составляла около 13,73% годовых, а по трёхлетним — около 10,71%. Отдельные рекламные предложения на короткий срок достигают 19–20%, однако обычно действуют только для новых клиентов или при выполнении дополнительных условий.
При этом более низкий процент по длинному вкладу не обязательно делает его невыгодным. По словам Говырина, депозит на три года под 11–12% может подойти человеку, который точно знает, что эти деньги ему в ближайшие годы не понадобятся. Главное преимущество такого решения — возможность заранее зафиксировать доходность.
Если рыночные ставки через несколько месяцев снизятся, условия уже открытого вклада сохранятся. Но есть и обратная сторона: при досрочном закрытии депозита банк обычно пересчитывает проценты по значительно менее выгодной ставке, поэтому перед размещением денег нужно внимательно изучить условия конкретного продукта.
У короткого вклада другой плюс — через несколько месяцев деньги снова окажутся в распоряжении владельца. Однако заранее неизвестно, под какой процент их удастся разместить повторно. Говырин также напомнил, что рекламная ставка указывается в годовом выражении: например, 20% годовых на три месяца не означают доход в 20% от внесённой суммы за эти три месяца.
Тем, кому деньги могут понадобиться в разное время, депутат советует рассмотреть разделение суммы. Часть сбережений можно положить на короткий вклад с более высокой текущей ставкой, а другую — разместить надолго и тем самым зафиксировать процент на несколько лет.
Больше новостей о вкладах, кредитах, налогах и управлении сбережениями — в разделе «Личные финансы» на Life.ru.