Вклады в октябре 2026 года: какие ставки дают банки и куда положить деньги под процент
Оглавление
Ставки по вкладам в октябре 2026 года: сколько предлагают банки на 3, 6 и 12 месяцев, где доходность выше, как выбрать вклад, налог и страхование АСВ.
Сколько сейчас дают по вкладам и какой срок выбрать в октябре 2026 года. Обложка © Shutterstock / FOTODOM / Summit Art Creations
В октябре ставки по банковским вкладам снова пошли вверх, хотя ключевая ставка ЦБ остаётся на уровне 14%. Средняя максимальная доходность в крупнейших банках держится около 13%, а отдельные промопредложения дают 19–20% годовых, но обычно только новым клиентам и на короткий срок. Life.ru разобрался, какой вклад выбрать в октябре 2026 года, на какой срок выгоднее положить деньги и на какие условия смотреть кроме рекламной ставки.
Российские банки к началу октября начали активнее бороться за деньги вкладчиков. Несмотря на то что ключевая ставка Банка России составляет 14% годовых, средние ставки по депозитам в третьем квартале выросли практически на всех сроках. Следующее заседание ЦБ по ключевой ставке состоится 23 октября 2026 года, поэтому октябрь оказался переходным месяцем для рынка вкладов.
При этом рекламные 19–20% годовых, которые можно увидеть в банковских предложениях, не означают, что такую доходность сейчас получает большинство вкладчиков. По данным Банка России, средняя максимальная ставка крупнейших банков в третьей декаде сентября составляла 13,06%, а Финуслуги оценивали средние ставки крупнейших банков на срок три месяца примерно в 13,73%.
Какие ставки по вкладам сейчас, в октябре 2026 года
Наиболее объективный ориентир даёт мониторинг Банка России по десяти крупнейшим банкам, привлекающим основной объём вкладов населения.
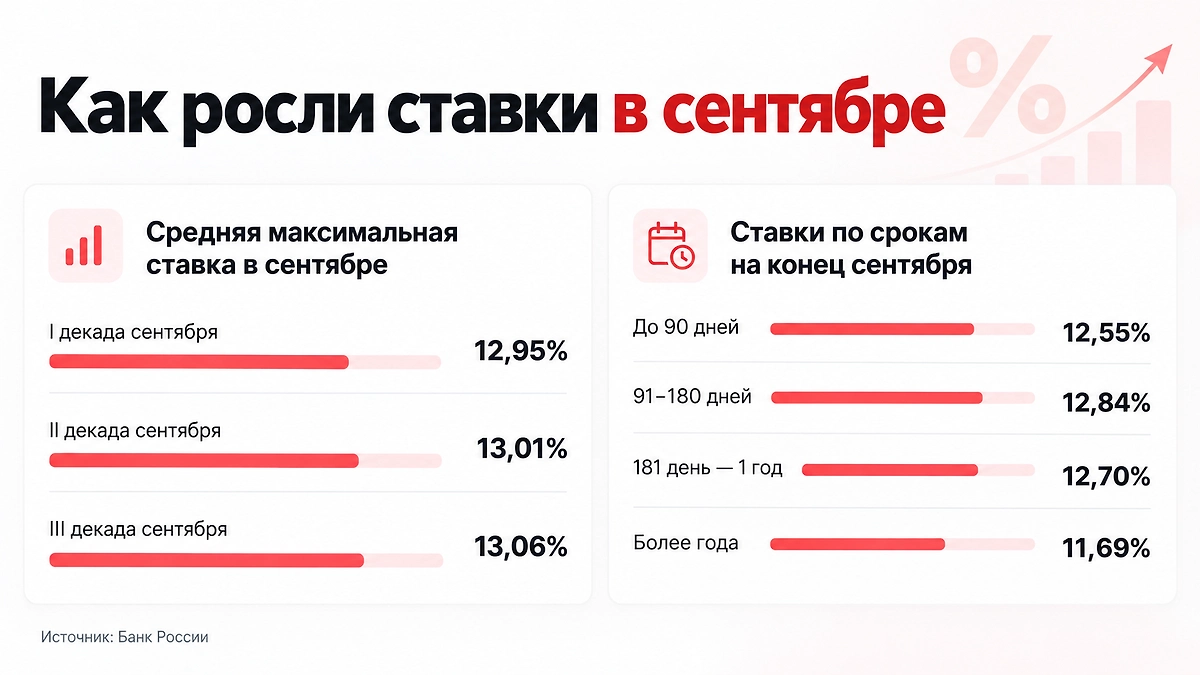
Как менялись ставки по вкладам в сентябре 2026 года и сколько банки давали на разные сроки. Инфографика © Life.ru
Это данные десяти крупнейших банков, поэтому они лучше характеризуют рынок, чем отдельная рекламная ставка конкретного продукта.
Финуслуги, которые анализируют предложения двадцати крупнейших банков, дают похожую картину:
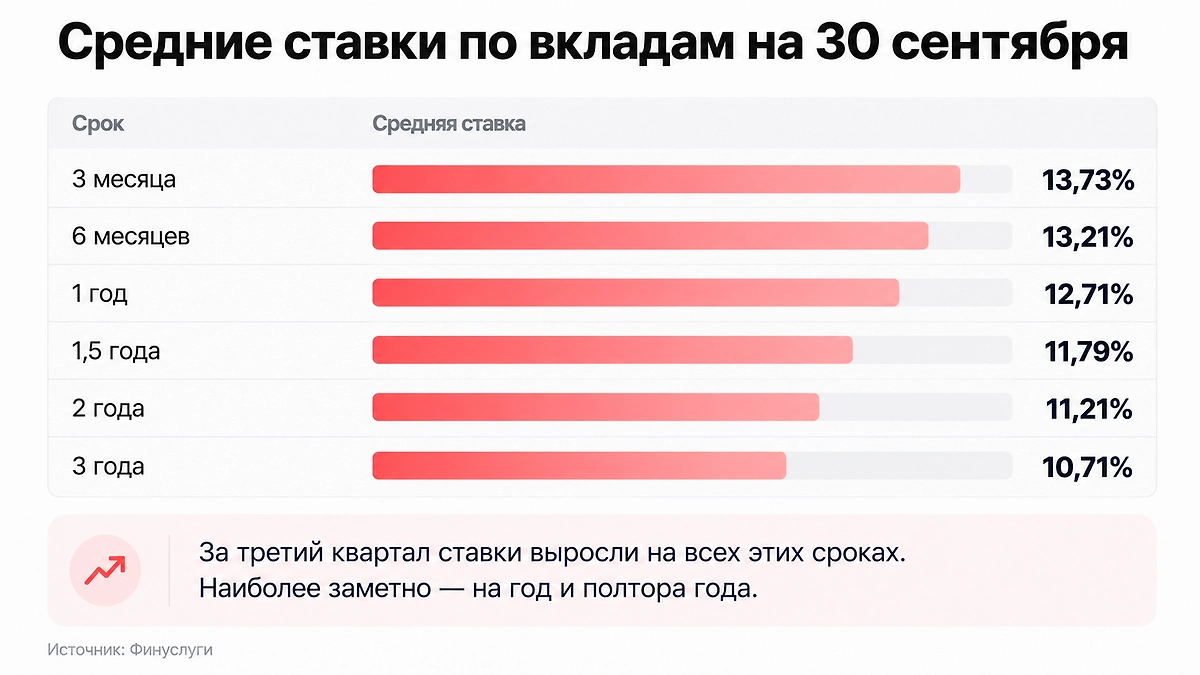
Вклад или накопительный счёт: чем отличаются ставка, доступ к деньгам, пополнение и условия хранения. Инфографика © Life.ru
За третий квартал ставки выросли на всех этих сроках. Наиболее заметно — на год и полтора года.
Можно ли сейчас найти вклад под 19–20 процентов
Да, но здесь особенно важно читать условия. По состоянию на 2 октября Финуслуги фиксировали максимальную ставку 19% среди предложений топ-20 банков. Она относилась к трёхмесячному вкладу и была доступна только новым клиентам. На самом маркетплейсе максимальная ставка на первый вклад при сумме от 100 тысяч рублей достигала 20% годовых.
Это не среднерыночная доходность.
- только для нового клиента;
- только на «новые деньги»;
- при открытии онлайн или через финансовый маркетплейс;
- на ограниченную сумму;
- один–три месяца;
- без возможности пополнения;
- при выплате процентов только в конце срока.
Поэтому сравнивать нужно не только цифру «до 20%», но и условия получения максимальной ставки.
Актуальные ставки по вкладам в октябре 2026 года — в отдельном материале Life.ru.
Почему короткие вклады сейчас часто дают больше
Октябрьская структура ставок выглядит необычно: короткие вклады часто доходнее длинных. У Финуслуг средняя ставка на три месяца — 13,73%, на год — 12,71%, а на три года — уже 10,71%.
Причина в ожиданиях банков относительно будущей стоимости денег. Если финансовая организация предполагает, что ставки в дальнейшем могут снижаться, ей невыгодно фиксировать высокий процент клиенту сразу на два–три года.
Для вкладчика здесь есть обратная сторона: короткий депозит даёт более высокий процент сейчас, но после его окончания неизвестно, какую ставку предложат через три месяца.
На какой срок открыть вклад в октябре 2026 года
Ставки по вкладам в октябре остаются высокими, но условия зависят от срока и требований банка. Фото © Shutterstock / FOTODOM / NDAB Creativity
Вклад на три месяца. даёт одни из самых высоких средних ставок октября. Он подходит для денег, которыми человек готов не пользоваться ближайшие несколько месяцев, но не хочет фиксировать условия надолго.
Вклад на шесть месяцев. сейчас предлагает немного меньшую среднюю доходность, зато позволяет зафиксировать ставку примерно до весны.
Вклад на год. в среднем даёт около 12,7%. Это ниже коротких депозитов, зато ставка фиксируется сразу на двенадцать месяцев.
Длинные вклады на два–три года. сейчас в среднем заметно уступают коротким — около 10,7–11,2%.
Поэтому выбирать срок только по максимальной рекламной ставке неправильно: имеет значение ещё и то, на сколько месяцев эта доходность гарантирована.
Что будет со ставками после заседания ЦБ 23 октября
На 6 октября ключевая ставка Банка России составляет 14% годовых. Она находится на этом уровне с июля и была сохранена на заседании 11 сентября. Следующее решение регулятор примет 23 октября.
Ставки по депозитам обычно связаны с денежно-кредитными условиями, но не обязаны двигаться с ключевой ставкой день в день. Банки также учитывают собственную потребность в деньгах, конкуренцию за вкладчиков и ожидания относительно дальнейших решений ЦБ.
Именно поэтому в третьем квартале средние депозитные ставки немного выросли, хотя ключевая ставка снизилась до 14%. Финуслуги подсчитали, что за квартал ставки повысили восемь из двадцати крупнейших банков, а снизили только два.
О том, какие ставки банки предлагают в октябре, — в отдельном материале Life.ru.
Вклад или накопительный счёт: что выгоднее сейчас
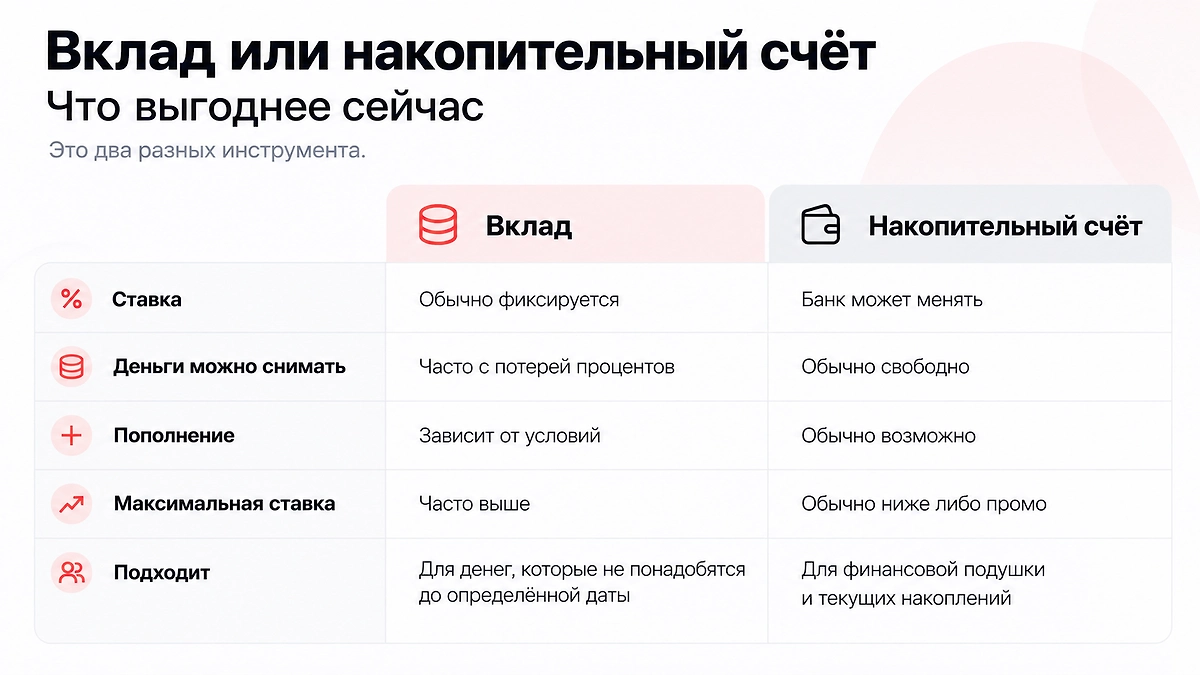
Средние ставки по вкладам на 30 сентября 2026 года: самые высокие проценты — на коротких сроках. Инфографика © Life.ru
Если деньги могут понадобиться в любой момент, высокая ставка по вкладу мало поможет, если при досрочном закрытии проценты пересчитают практически до нуля.
Если же сумма точно не понадобится несколько месяцев, фиксированная ставка вклада делает будущий доход предсказуемее.
Сколько можно заработать на вкладе
Допустим, человек размещает 500 тысяч рублей на год под 13% без капитализации. Процентный доход составит примерно 65 000 рублей.
При вкладе в 1 млн рублей под 13% — около 130 тысяч рублей за год.
А вот рекламные 20% на трёхмесячном вкладе не означают, что миллион принесёт 200 тысяч рублей. Если ставка действует только три месяца, грубый расчёт без учёта точного количества дней составит примерно 50 000 рублей. После окончания вклада деньги придётся размещать заново — и ставка к этому моменту может уже быть другой.
На что смотреть кроме процентной ставки
Срок действия максимальной ставки. 20% на один месяц и 14% на год — принципиально разные предложения.
Для кого действует ставка. Она может быть доступна только новым клиентам или на «новые деньги».
Минимальную и максимальную сумму. Высокий процент иногда действует только на небольшой диапазон вклада.
Когда выплачиваются проценты. Ежемесячно, в конце срока или с капитализацией.
Можно ли пополнять вклад. Условия различаются.
Можно ли частично снимать деньги. Условия различаются.
Что произойдёт при досрочном закрытии. У большинства классических вкладов доходность в таком случае резко падает.
Что такое капитализация процентов
При капитализации начисленные проценты добавляются к основной сумме вклада, после чего в следующем периоде проценты начисляются уже на увеличенный остаток.
Например, два вклада с одинаковыми номинальными 13% годовых могут дать немного разный итоговый доход, если в одном проценты выплачиваются в конце срока, а в другом ежемесячно капитализируются. Поэтому при сравнении продуктов полезно смотреть не только на процентную ставку, но и на эффективную доходность.
Застрахованы ли банковские вклады
Короткие вклады сейчас в среднем доходнее долгосрочных, но ставку придётся фиксировать на меньший срок. Фото © Shutterstock / FOTODOM / PeopleImages
Средства физических лиц в российских банках — участниках системы страхования вкладов — защищены. Для обычных вкладов и счетов базовый лимит составляет 1,4 млн рублей на одного вкладчика в одном банке. В сумму входят и начисленные к моменту страхового случая проценты.
Это означает, что если человек держит в одном банке несколько вкладов и счетов, лимит 1,4 млн рублей не применяется к каждому отдельно — они суммируются.
Для некоторых ситуаций предусмотрено повышенное возмещение до 10 млн рублей, например при временно высоком остатке после продажи жилья или получения наследства. Это исключение, а не общий лимит для любого крупного вклада.
Если сумма накоплений заметно превышает страховой лимит, с точки зрения страховой защиты имеет значение распределение денег между разными банками — участниками системы страхования вкладов.
Нужно ли платить налог с процентов по вкладам
Да, но налогом облагается не сам вклад, а определённая часть процентного дохода.
В 2026 году россияне платят НДФЛ с процентов, фактически полученных в 2025 году. Необлагаемая сумма за прошлый год — 210 тысяч рублей. Налог возникает только с процентного дохода сверх этого лимита. ФНС рассчитывает его самостоятельно на основании сведений банков, а заплатить начисленную сумму необходимо не позднее 1 декабря 2026 года.
Например, если проценты по всем учитываемым вкладам за 2025 год составили 270 тысяч рублей, налоговая база будет 60 000 рублей. При ставке 13% налог составит 7800 рублей.
Какой будет налог с процентов, полученных в 2026 году
Для процентов, полученных в 2026 году, необлагаемая сумма рассчитывается по формуле: 1 млн рублей × максимальная ключевая ставка ЦБ на первое число каждого месяца 2026 года.

В начале 2026 года ключевая ставка составляла 16%, поэтому на текущий момент расчётный минимум составляет 160 тысяч рублей. Окончательная сумма станет известна после завершения года: если максимальная ставка, учитываемая по правилам НК, окажется выше, лимит увеличится. Налог с процентных доходов 2026 года будет уплачиваться уже в 2027 году.
О том, как рассчитывается налог на вклады в 2026 году, — в отдельном материале Life.ru.
Где сейчас самые высокие ставки
Материал не стоит превращать в ежедневно устаревающий рейтинг конкретных банков. На рынке действительно встречаются продукты существенно выше среднего: Финуслуги фиксировали до 19% в топ-20 банков и до 20% на первый вклад через маркетплейс. Но такие предложения имеют специальные ограничения.
Для читателя полезнее дать три ориентира:
- ≈13% — текущий уровень средней максимальной ставки крупнейших банков;
- ≈13–14% — типичный диапазон заметных массовых предложений;
- 19–20% — верхняя промозона рынка, почти всегда с дополнительными условиями.
Куда положить деньги под процент в октябре
Деньги могут понадобиться в любой момент. Тогда важнее свободный доступ, и сравнивать следует накопительные счета с короткими вкладами и продуктами с частичным снятием.
Деньги точно не понадобятся несколько месяцев. Наибольшие средние ставки сейчас сосредоточены в коротких депозитах на три–шесть месяцев.
Нужно зафиксировать доходность надолго. Годовые вклады дают ставку ниже коротких, но позволяют заранее закрепить её на двенадцать месяцев.
В любом случае ставка должна оцениваться вместе со сроком, условиями досрочного закрытия, страховкой и налогом.
Главное о вкладах в октябре 2026 года
- 14% — ключевая ставка ЦБ на 6 октября.
- 13,06% — средняя максимальная ставка десяти крупнейших банков в третьей декаде сентября.
- 13,73% — средняя ставка топ-20 банков на три месяца по индексу Финуслуг.
- 13,21% — на шесть месяцев.
- 12,71% — на один год.
- 19% — максимальная ставка среди предложений топ-20 по данным Финуслуг на 2 октября, но только для новых клиентов.
- 20% — максимальная ставка на первый вклад через Финуслуги от 100 тысяч рублей.
- 1,4 млн рублей — стандартный страховой лимит на одного человека в одном банке.
- 23 октября — следующее заседание Банка России по ключевой ставке.
FAQ
При выборе вклада важно смотреть не только на процент, но и на условия досрочного снятия, пополнения и страхование средств. Фото © Shutterstock / FOTODOM / THICHA SATAPITANON
- Какие сейчас проценты по вкладам в банках?
Средняя максимальная ставка десяти крупнейших банков в третьей декаде сентября составляла 13,06% годовых. Отдельные акционные предложения в начале октября достигают 19–20%, но обычно доступны при специальных условиях.
- Какой вклад выгоднее открыть в октябре 2026 года?
Самая высокая средняя доходность сейчас наблюдается у коротких вкладов. По данным Финуслуг, средняя ставка на три месяца составляет 13,73%, на полгода — 13,21%, на год — 12,71%. Однако срок следует выбирать с учётом того, когда понадобятся деньги.
- Можно ли открыть вклад под 20 процентов?
Такие предложения существуют, но обычно относятся к акциям для новых клиентов, новым деньгам или открытию через маркетплейс и действуют ограниченный срок. Средняя ставка рынка значительно ниже.
- Что лучше сейчас: вклад или накопительный счёт?
Вклад обычно позволяет зафиксировать ставку, но ограничивает доступ к деньгам. Накопительный счёт даёт больше свободы, зато банк может изменить процентную ставку.
- Какая ключевая ставка ЦБ сейчас?
На 6 октября 2026 года ключевая ставка составляет 14% годовых. Следующее заседание Банка России назначено на 23 октября.
- Какую сумму вклада страхует государство?
Стандартный лимит системы страхования вкладов — 1,4 млн рублей на одного вкладчика в одном банке, включая начисленные проценты. Для отдельных ситуаций предусмотрено повышенное возмещение.
- Нужно ли платить налог со вклада в 2026 году?
Налогом облагается не сумма вклада, а процентный доход сверх установленного лимита. В 2026 году уплачивается налог с процентов, полученных в 2025 году; необлагаемая сумма составляет 210 тысяч рублей, срок уплаты — до 1 декабря 2026 года.


