До и после 23 октября: Финконсультант раскрыл тактику «лесенки» для банковских вкладов
Оглавление
Финконсультант объяснил, как «лесенка вкладов» поможет после решения ЦБ
Обложка © Life.ru
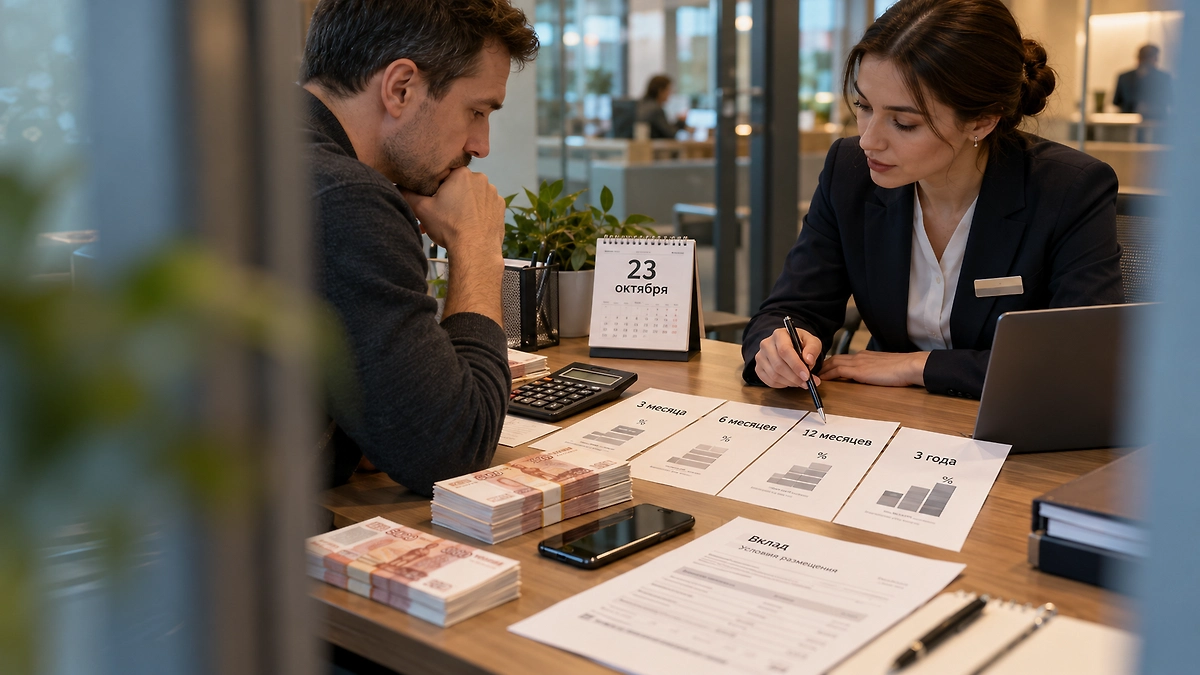
До заседания Банка России 23 октября вкладчики могут заранее подготовиться к возможному изменению ставок по депозитам. Один из вариантов — использовать так называемую «лесенку вкладов», рассказал Life.ru личный финансовый консультант Александр Патешман.
Смысл стратегии заключается в том, чтобы не запирать все сбережения в одном длинном депозите. Вместо этого деньги распределяют между вкладами с разными сроками окончания — например, на три, шесть, девять и 12 месяцев. По мере закрытия одного депозита освободившуюся сумму можно отправлять на следующий или размещать уже по новым рыночным условиям.
«Изначально лестницы были придуманы для того, чтобы гибко управлять своим вкладом. На протяжении трёхлетнего срока может многое измениться, и ставка может стать в два раза больше, чем тогда, когда вы открывали вклад», — объяснил Патешман.
Такая схема позволяет не расторгать длинный депозит досрочно и не терять накопленные проценты, если на рынке внезапно появились более привлекательные предложения. В классическом варианте особенно удобны пополняемые вклады: после завершения очередной ступени деньги и полученный доход можно переводить на следующую.
Что можно сделать до заседания ЦБ 23 октября
Сейчас, по мнению консультанта, можно использовать эту же логику для подготовки к решению Банка России. Например, открыть пополняемый вклад с минимально допустимой суммой, если его условия позволяют в течение определённого времени вносить дополнительные деньги.
«Мы открываем вклад сейчас и кладём, условно, 1000 рублей. Если Банк России снизит ставку, у вас уже будет зафиксирован старый процент и будет время переложить туда всю имеющуюся сумму», — пояснил Патешман.
Однако такой приём работает не с любым вкладом. Нужно заранее проверить срок пополнения, минимальную и максимальную сумму, условия начисления процентов и распространяется ли первоначальная ставка на дополнительные взносы. По словам эксперта, продуктов, которые можно без ограничений пополнять на протяжении всего срока, на рынке осталось немного.
Если же 23 октября ключевая ставка повысится, банки могут улучшить свои предложения. В таком сценарии Патешман не видит необходимости заранее размещать все свободные деньги на длинном депозите: до появления новых ставок их можно оставить на накопительном счёте.
Почему сейчас интересны вклады на три месяца
Отдельно консультант обращает внимание на короткие депозиты. На начало октября именно они дают одну из самых высоких средних ставок на рынке: по данным Финуслуг, для трёхмесячных вкладов показатель составляет около 13,73% годовых. Для сравнения, на год — 12,71%, а на три года — около 10,71%.
Самые высокие проценты при этом нередко предназначены только для новых клиентов или «новых денег» — средств, которых раньше в конкретном банке не было. В начале октября среди крупнейших банков встречались промопредложения до 19% годовых, но они распространялись именно на короткие вклады и при выполнении дополнительных условий.
«Если вы уже обслуживаетесь в условном банке и хотите открыть вклад под 15–16%, вам как старому клиенту его могут не дать», — предупредил Патешман.
Как работает длинная «лесенка»
На более длительном горизонте принцип тот же. Например, если появляется выгодный пополняемый депозит на несколько лет, вкладчик может открыть его на минимальную сумму одновременно с более короткими продуктами.
Если через год-два рыночные ставки окажутся значительно ниже, ранее зафиксированный процент может стать особенно ценным. Освободившиеся после окончания коротких вкладов деньги тогда можно переводить на длинную ступень — если условия договора позволяют её пополнять и срок внесения средств ещё не закончился.
При этом Патешман не ждёт резкого движения ключевой ставки уже на ближайшем заседании. Банк России в сентябре сохранил её на уровне 14%, а дальнейшие решения регулятор связывает прежде всего с динамикой инфляции и инфляционных ожиданий
Ранее Life.ru подробно разбирал, какие ставки по вкладам предлагают банки в октябре 2026 года, где встречается доходность до 19–20% и какой срок сейчас выбрать.
Больше новостей о вкладах, сбережениях и способах управления личными деньгами — в разделе «Личные финансы» на Life.ru.