Квартира плюс машино-место: В России предложили расширить возможности семейной ипотеки
В России предложили включить стоимость машино-места в семейную ипотеку
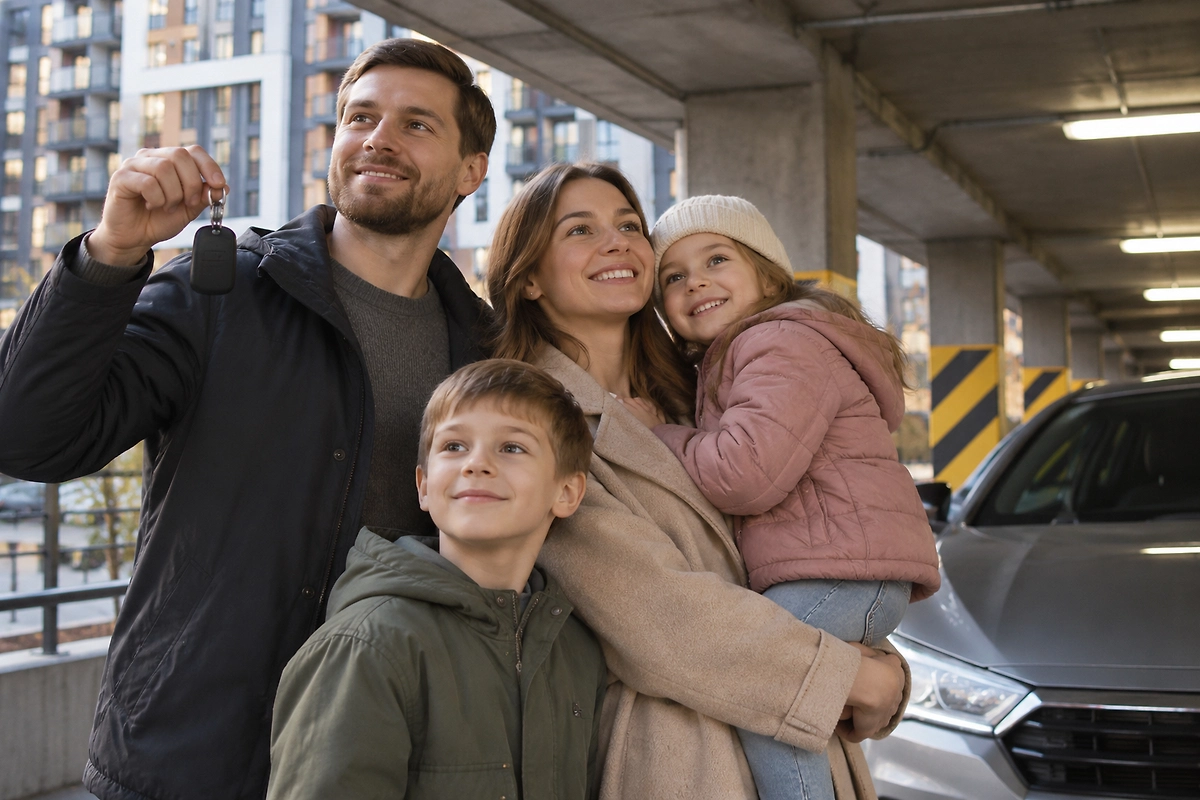
ИИ-иллюстрация: создано редакцией Life.ru с использованием ChatGPT (OpenAI)
В России предложили разрешить семьям покупать квартиру и машино-место по одному льготному ипотечному кредиту. Инициатива находится на рассмотрении в правительстве, сообщает URA.RU со ссылкой на ипотечного брокера Дмитрия Ракуту.
Речь идёт о приобретении одного парковочного места в том же жилом комплексе, где семья покупает квартиру. Его стоимость предлагается включать в общую сумму семейной ипотеки, чтобы заёмщикам не приходилось оформлять отдельный кредит по рыночной ставке.
По словам Ракуты, сейчас покупка парковки может стать серьёзной дополнительной нагрузкой на семейный бюджет. В московских новостройках цена машино-места порой достигает шести миллионов рублей — суммы, сопоставимой со стоимостью автомобиля.
При этом отдельный заём на парковочное место приходится оформлять примерно под 18% годовых. Более того, банки могут отказать покупателям, если у них уже есть ипотека и кредитная нагрузка оказывается слишком высокой.
«Если программу для заемщиков расширят, это сильно упростит историю покупки машино-места», — отметил эксперт.
Ракута считает, что включение парковки в льготную программу поможет не только покупателям, но и застройщикам. У девелоперов появится больше возможностей продавать предусмотренные проектами парковочные места, а их стоимость, по мнению брокера, может стабилизироваться.
Однако окончательное решение ещё не принято. Правительству предстоит оценить, сколько дополнительных бюджетных средств потребуется для субсидирования таких кредитов и как новый механизм можно встроить в действующую программу семейной ипотеки.
Ранее Life.ru сообщал о резком сокращении объёма ипотечного кредитования в России. По данным ДОМ.РФ, в октябре 2026 года банки выдали около 77 тысяч жилищных кредитов на 305 миллиардов рублей — на 38% меньше в денежном выражении, чем годом ранее. Особенно заметно просела льготная ипотека: объём выдач по программам с господдержкой сократился почти втрое. При этом рыночная ипотека, напротив, показала рост на 47% в денежном выражении.