«Начните за месяц до заявки»: Юрист рассказала, как подготовить кредитную историю к банку
Юрист Чирикова: Перед подачей заявки на кредит нужно проверить ФССП и БКИ
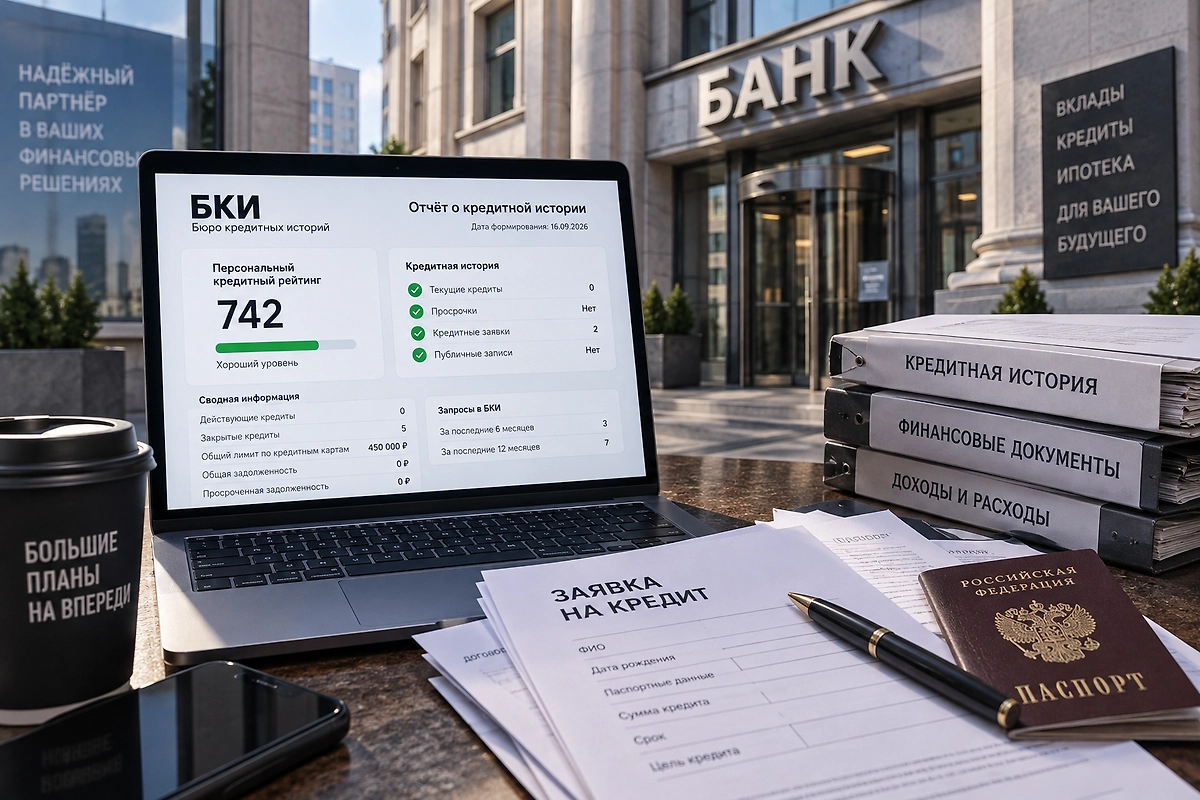
Изображение сгенерировано с помощью ChatGPT (OpenAI) по запросу редакции Life.ru
За три-четыре недели до обращения за кредитом стоит проверить долги у судебных приставов и внимательно изучить свою кредитную историю. Такой срок позволит успеть погасить задолженности и исправить ошибочные записи, рассказала Life.ru старший преподаватель кафедры гражданско-правовых дисциплин РЭУ имени Г. В. Плеханова Ольга Чирикова.

Перед обращением за кредитом заёмщик может заранее проверить долги у приставов и сведения в бюро кредитных историй, а затем исправить ошибки. Это особенно актуально на фоне законопроекта об автоматической передаче в БКИ данных ФССП о взысканных судом долгах, включая алименты и платежи за ЖКХ. Пока проект принят в первом чтении, окончательный порядок ещё предстоит утвердить. Ревизию лучше начать за три-четыре недели до заявки.
Ольга Чирикова
Старший преподаватель кафедры гражданско-правовых дисциплин РЭУ им. Г.В. Плеханова
Начать эксперт советует с банка данных ФССП. Искать себя следует по ФИО и дате рождения во всех регионах нынешнего и прежнего проживания, а при смене фамилии — отдельно проверить старые данные. При этом отсутствие записи в открытой базе ещё не гарантирует отсутствия взысканий: исполнительный документ в некоторых случаях может быть направлен взыскателем непосредственно в банк.
Если задолженность обнаружилась, Чирикова рекомендует уточнить у пристава точную сумму с учётом исполнительского сбора. После оплаты нужно сохранить подтверждение платежа, добиться окончания исполнительного производства и снятия ограничений, а затем ещё раз проверить сведения. Чужую или ошибочную запись можно оспорить.
Следующий этап — кредитная история. Узнать, в каких БКИ она хранится, можно через Госуслуги, после чего стоит запросить отчёт из каждого указанного бюро. Проверить нужно персональные данные, открытые и закрытые кредиты, остатки задолженности, просрочки, карты, рассрочки, поручительства и сведения о взысканиях.
Ошибочную информацию разрешено оспорить через БКИ либо непосредственно у организации, передавшей сведения. По данным Банка России, бюро должно провести проверку в течение 20 рабочих дней, а источник кредитной истории при прямом обращении — в течение десяти. При этом достоверные сведения о реальных просрочках удалить из кредитной истории просто по желанию заёмщика нельзя.
За два-три дня до подачи заявки эксперт советует провести повторную проверку и при необходимости взять с собой в банк документы, подтверждающие погашение задолженностей или исправление ошибочных записей.
Ранее Life.ru сообщал, что в будущем задолженность по алиментам, коммунальным услугам и другим имущественным обязательствам может сказаться на размере кредита, который может получить россиянин. Центробанк предлагает принимать во внимание такие долги при определении показателя долговой нагрузки (ПДН).
Больше новостей о кредитах, долгах и банковских правилах — в разделе «Личные финансы» на Life.ru.