Наличные деньги в 2026 году: почему россияне снимают деньги со счетов и сколько стоит держать дома
Оглавление
В опросе инФОМ наличные выбрали 38% россиян, счета — 37%. Сколько держать дома, что со ставками по вкладам, как работает страховка 1,4 млн и что выгоднее.
 5785
Наличные деньги в России: спрос на рубли заметно вырос летом 2026 года. Обложка © Life.ru
Обновлено 9 октября 2026 года
В сентябре 2026 года 38% участников опроса инФОМ назвали наличные предпочтительным способом хранения сбережений, а 37% выбрали банковские счета. Но это не означает, что 38% россиян забрали вклады: исследование измеряло мнения, а не реальные суммы на счетах и дома. Между тем спрос на банкноты действительно растёт, а ставки по депозитам после летнего снижения немного повысились. Разбираемся, сколько наличных стоит оставить под рукой, что происходит с банками и сколько можно недополучить, если держать накопления в купюрах.
Коротко: наличные могут пригодиться, когда не работает связь или терминал, но переводить в купюры все сбережения не требуется. Практический ориентир для домашнего резерва — расходы примерно на одну-две недели. Остальные деньги разумно распределять по доступности и срокам: на счёте для текущих трат, в банке на случай непредвиденных ситуаций и на вкладе для более долгих целей. Это не установленная законом норма, а способ оценить собственные потребности.
Почему наличные обогнали банковские счета: что значат 38% и 37%
В сентябрьском исследовании инФОМ, проводимом по заказу Банка России, 38% респондентов считали, что сбережения лучше хранить в наличной форме, 37% — на банковских счетах. Год назад соотношение было другим: 32% предпочитали наличные и 43% — счета. О результатах сентябрьской волны 8 октября сообщил РБК со ссылкой на опрос.
Вопрос был о том, как лучше хранить деньги, а не о том, сколько наличных человек уже держит дома или снял со счёта. Опрос охватил 2019 совершеннолетних жителей России, его заявленная максимальная статистическая погрешность — около 3,3%. Разрыв между 38% и 37% составляет лишь один процентный пункт: это небольшой перевес в ответах, а не доказательство радикального перехода населения на наличные.
Важное уточнение к громким заголовкам: наличные вышли вперёд не впервые именно в сентябре. В августовском опросе было уже 37% за наличные и 36% за счета. Сентябрьская статистика показала продолжение тенденции. Не следует также путать предпочтение наличных для сбережений с долей наличной оплаты покупок.
Сколько наличных денег стало больше в России в 2026 году
По данным «Интерфакса» со ссылкой на Банк России, объём наличных в обращении в сентябре увеличился на 370,9 млрд рублей. Для сравнения: в августе прирост составлял 434 млрд, в июле — 643,4 млрд рублей. Получается, наличных продолжало становиться больше, но месячный прирост уменьшался второй месяц подряд.
При этом заголовок «россияне сняли 370,9 млрд рублей со вкладов за сентябрь» был бы неправильным. Прирост наличности в обращении не равен снятию сбережений граждан. Банкноты используют и семьи, и бизнес; часть денег переходит из безналичных расчётов в наличные и обратно. Этот показатель не позволяет узнать, сколько рублей люди положили дома под матрас.
Ещё одно разграничение: денежный агрегат М0 означает наличные вне банковской системы, а показатель наличных в составе денежной базы включает также деньги в кассах банков. Их нельзя подменять друг другом без указания методики. В августовской статистике ЦБ денежный агрегат М0 на 1 сентября составлял 20,9 трлн рублей. Эта сумма тоже не является суммой домашних накоплений россиян.
Почему спрос на наличные растёт: интернет, терминалы и доверие к банкам
Первая причина — доступность денег. При перебоях мобильного интернета или отказе терминала оплата телефоном, картой либо QR-кодом может не пройти. Наличные остаются резервным способом рассчитаться за продукты, транспорт или лекарства. Банк России отмечал, что повышенный спрос на купюры в 2026 году был связан прежде всего с нестабильной работой мобильного интернета, а также с адаптацией бизнеса и граждан к налоговым изменениям.
Вторая причина — желание самостоятельно контролировать небольшой запас денег. Физические купюры доступны без приложения, банкомата и подтверждения операции. Для кого-то это вопрос удобства, для кого-то — психологического спокойствия.
Означает ли всё это обвал доверия к банковской системе? Нет оснований делать такой вывод только по одному опросу. Человек может считать наличные предпочтительным вариантом на случай сбоя и одновременно продолжать получать зарплату на карту, хранить накопления на вкладе и платить безналично. Опасения отдельных людей существуют, но их нельзя автоматически превращать в диагноз всему банковскому сектору.
Правда ли россияне массово закрывают вклады и есть ли проблемы у банков
Официальная статистика неоднородна. В июле средства населения на банковских счетах и депозитах выросли на 0,3%, или примерно на 200 млрд рублей. В августе, по данным Банка России, они уменьшились на 0,2%. Регулятор отмечал, что это отчасти могло быть связано с высокой потребительской активностью. Поэтому говорить, будто вклады непрерывно растут, уже нельзя. Но и утверждение о массовом выводе денег из банков этими числами не подтверждается.
Не стоит смешивать это со структурным дефицитом ликвидности, о котором Life.ru рассказывал летом. Он означает, что банковскому сектору в целом требуется получать больше ликвидности через операции с Банком России, а не то, что у всех банков «закончились деньги вкладчиков». Этот показатель сам по себе не означает невозможность выдачи депозитов. Финансовое состояние конкретного банка следует оценивать отдельно.
Отдельный всплеск снятия наличных может быть вызван техническими сбоями, переездом, покупкой товара за наличные или сезонными расходами. Чтобы говорить об общесистемной панике, нужны другие данные: о длительном оттоке вкладов, перебоях выплат и показателях устойчивости банков, а не только ответы респондентов.
Что происходит со ставками по вкладам в октябре 2026 года
На 9 октября ключевая ставка Банка России составляет 14% годовых. 11 сентября регулятор сохранил её без изменения. Следующее плановое заседание назначено на 23 октября 2026 года.
При этом депозитные ставки не обязаны точно копировать ключевую. Мониторинг ЦБ от 1 октября показывает, что средняя максимальная ставка по рублёвым вкладам десяти крупнейших по депозитам банков достигла 13,06% в третьей декаде сентября. В конце июня показатель составлял 12,76%. Рост за три месяца — около 0,30 процентного пункта.
13,06% — это индикатор максимальных предложений банков на различных сроках, а не ставка, которую гарантированно получит каждый вкладчик на год. Конкретная доходность зависит от срока, суммы, капитализации, возможности пополнять и снимать деньги, а также дополнительных условий. Вклады и накопительные счета сравнивают отдельно: по накопительному счёту ставка может меняться, тогда как по обычному срочному вкладу условия фиксируют в договоре.
Россияне стали чаще использовать наличные деньги для повседневных расчётов. Фото © Life.ru
Сколько наличных разумно держать дома: расчёт на 7–14 дней
Универсальной суммы «для каждого россиянина» не существует. Для резервных наличных полезнее считать не зарплату, а базовые расходы на одну-две недели: продукты, транспорт, лекарства и другие платежи, которые могут потребоваться при сбоях безналичной оплаты. Такой ориентир приводят, в частности, «Финуслуги». Это совет по личной финансовой организации, а не требование ЦБ.
Простая формула: необходимые ежемесячные расходы разделите на 30 и умножьте на 7–14. Например, при обязательных тратах 60 000 рублей в месяц получится примерно 14–28 тыс. рублей, а при 90 000 рублей — 21–42 тыс. Для семьи с маленькими детьми, регулярными расходами на лекарства или частыми поездками туда, где плохо работает связь, запас может быть иным.
Не путайте этот резерв с финансовой подушкой на случай потери работы. Подушка обычно рассчитана на месяцы жизни, но из этого не следует, что вся она должна лежать наличными дома. Часть можно держать на доступных застрахованных счетах, учитывая риски сбоев и ограничения на снятие.
Наличные или вклад: сколько стоят 100 тысяч, 500 тысяч и миллион рублей дома
Наличные не приносят процентов. Их финансовая цена — потенциальный доход, который можно было бы получить на подходящем банковском продукте. Для наглядности возьмём условный годовой вклад под 12% без капитализации, пополнений и досрочного снятия. Это математический пример, а не конкретное предложение банка. Все суммы дохода приведены до возможного налога на процентный доход.
Банк России объяснил, почему дефицит ликвидности не означает проблем с вкладами. Фото © Life.ru
Пример расчёта: 12% годовых, без капитализации и налогов
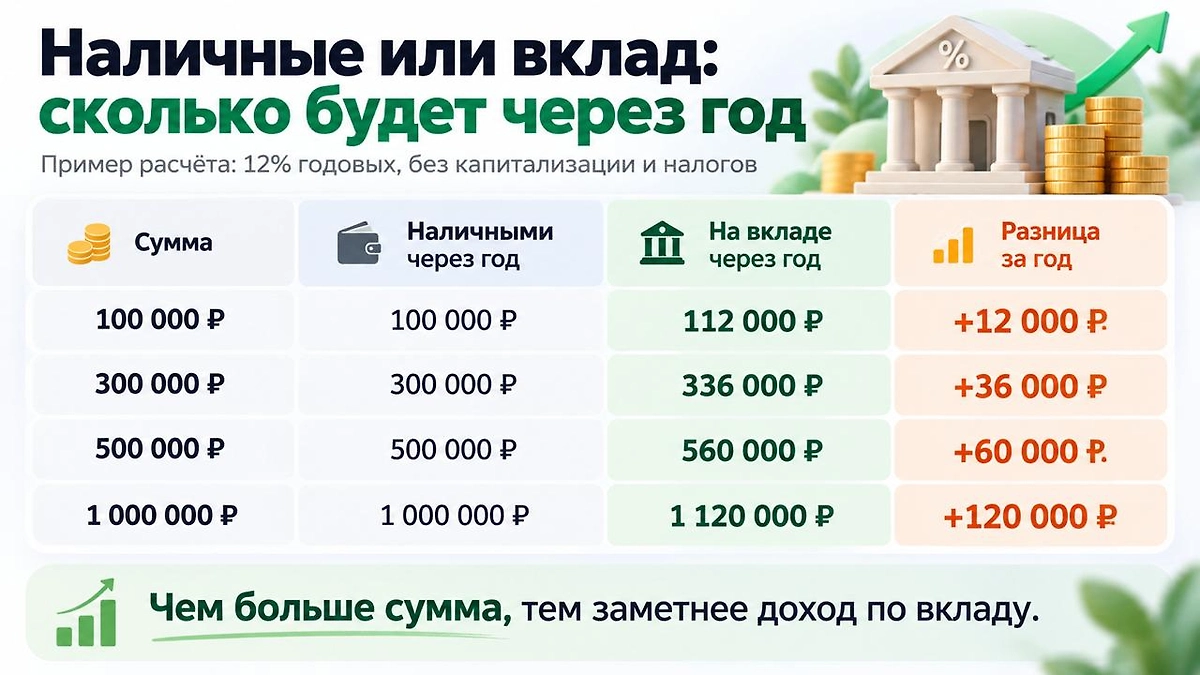
Инфографика © Life.ru
То есть хранение 500 тысяч рублей в купюрах вместо такого вклада означает 60 тысяч рублей потенциально недополученных процентов за год, или примерно 5 тысяч рублей в пересчёте на месяц. Но это не штраф за наличные и не гарантированная потеря: реальный итог зависит от доступной ставки, срока, налогообложения и того, нужны ли деньги срочно. Инфляция отдельно снижает покупательную способность наличных; доходность депозита тоже не всегда полностью перекрывает рост цен.
Для денег, которые могут понадобиться завтра, срочный вклад с запретом на частичное снятие может оказаться неудобен, несмотря на высокий процент. Поэтому сравнивать нужно не только доход, но и скорость доступа к средствам. Хранить в купюрах весь миллион ради оплаты нескольких покупок на случай отключения связи — решение с высокой ценой упущенного дохода и физическими рисками.
Стоит ли сейчас закрывать вклад и забирать деньги со счёта
Сам по себе опрос с соотношением 38% и 37% не повод расторгать депозит. При досрочном закрытии срочного вклада банк часто пересчитывает проценты по значительно более низкой ставке. Порядок зависит от договора: в одних продуктах теряется почти весь доход, в других предусмотрены льготные условия частичного снятия.
Перед снятием крупной суммы проверьте четыре вещи: когда заканчивается срок вклада, сколько процентов сохранится при досрочном выходе, есть ли возможность снять только нужную часть и каков страховой лимит по всем вашим счетам в этом банке. Если деньги понадобятся скоро, накопительный счёт или доступный остаток на карте могут быть удобнее срочного вклада, но ставка по накопительному счёту обычно не фиксируется надолго.
Резерв наличных можно формировать постепенно из обычных доходов, не закрывая весь депозит в один день. Если сбережения уже превышают страховой лимит, лучше отдельно оценить распределение денег между разными банками, а не автоматически превращать всю сумму в банкноты.
Дефицит ликвидности не мешает банкам обслуживать вклады и выдавать деньги клиентам. Фото © Life.ru
Насколько безопасны вклады: страховка 1,4 млн, 2,8 млн и до 10 млн рублей
Обычные вклады и подходящие банковские счета застрахованы в России в пределах 1,4 млн рублей на одного вкладчика в одном банке. В этот лимит входят начисленные к страховому случаю проценты. Если у вас в одном банке несколько вкладов и карточный счёт, их застрахованные остатки складываются; если вклады открыты в разных банках, лимит рассчитывается отдельно по каждому.
Для некоторых безотзывных сберегательных сертификатов в рублях сроком свыше трёх лет действует отдельная повышенная защита до 2,8 млн рублей. В отдельных законных случаях, например для временно высоких остатков после продажи жилья, предусмотрен лимит до 10 млн рублей при соблюдении специальных условий. Это не означает, что любой вклад на 10 млн автоматически полностью застрахован.
Подробные исключения, процедуру проверки банка и расчёт возмещения Life.ru уже разобрал в отдельном хабе: какие вклады застрахованы государством в 2026 году. Для общей безопасности важнее понимать эти правила, чем ориентироваться на тревожные сообщения о якобы неизбежной «заморозке вкладов». Life.ru ранее проверял слухи о заморозке и приводил позицию Минфина.
Сколько наличных можно хранить дома по закону и какие есть риски
В России нет общего законодательного потолка суммы, которую гражданин вправе держать дома наличными рублями. Но законность хранения и финансовая безопасность — разные вопросы. Крупную сумму могут украсть, её можно потерять при пожаре или затоплении; страховка банковских вкладов на домашние купюры не распространяется.
Если позднее вносить значительные наличные на банковский счёт, банк может попросить пояснить происхождение средств в рамках процедур финансового контроля. Поэтому документы о законном получении крупных сумм — например, договор продажи имущества, наследственные документы или подтверждения прежнего снятия средств — полезно сохранять. Само по себе хранение наличных дома не означает нарушения закона.
Не сообщайте посторонним, где и сколько храните. Разделяйте деньги для повседневных расходов и остальную финансовую подушку, не используйте для крупных накоплений очевидные тайники и не считайте домашний сейф абсолютной защитой. Ячейка в банке тоже имеет стоимость и свои условия; это не то же самое, что застрахованный вклад.
Как разделить сбережения между наличными, счетами и вкладами
Практический подход — разделить накопления по назначению. Наличные на неделю или две — для кратких перебоев оплаты. Деньги для текущих обязательств — на доступном счёте, возможно с запасным платёжным инструментом другого банка. Финансовую подушку на несколько месяцев — в ликвидных и подходящих по страховому покрытию инструментах. Суммы на цели, для которых не нужен быстрый доступ, — на вкладах с понятными условиями. Точные доли зависят от расходов, долгов, сроков и готовности человека принять риски.
Главный вывод: наличные и банковский вклад решают разные задачи. Купюры помогают пережить краткий сбой безналичной оплаты; вклад помогает получать процентный доход и при соблюдении условий подпадает под систему страхования. Выбор «только наличные» или «только банковский счёт» обычно хуже, чем разумное сочетание этих инструментов.
Частые вопросы о наличных деньгах и вкладах
- Правда ли, что 38% россиян уже хранят все деньги наличными?
Нет. 38% участников опроса назвали наличные предпочтительной формой хранения сбережений. Доля людей, фактически хранящих все накопления дома, в этом вопросе не измерялась.
- Сколько наличных нужно иметь дома на случай отключения интернета?
Практический ориентир — сумма обязательных расходов на 7–14 дней. Например, при необходимых тратах 60 тыс. рублей в месяц это около 14–28 тыс. рублей. Это пример, а не официальная норма.
- Сколько россияне сняли денег со счетов в сентябре 2026 года?
Изменение наличных в обращении за сентябрь составило плюс 370,9 млрд рублей, но эта цифра не равна снятиям россиян с личных вкладов. Показатель включает весь оборот и не распределён по целям хранения.
- Безопасно ли держать деньги в российском банке?
Обычные банковские вклады и подходящие счета страхуются в пределах 1,4 млн рублей на человека в одном банке с учётом процентов. Условия конкретного банка и тип продукта важно проверить отдельно.
- Выгоднее 100 тысяч рублей держать наличными или на вкладе?
Если деньги не понадобятся год, условный вклад под 12% принесёт 12 тыс. рублей процентов до налога, а наличные — ноль. Но доступность денег и условия досрочного снятия могут оказаться важнее разницы в доходе.
- Есть ли ограничение на сумму наличных, которую можно хранить дома?
Общего запрета хранить дома крупные суммы наличных рублями для граждан нет. Однако возрастают риски утраты и вопросы подтверждения происхождения денег при крупных банковских операциях.
- Когда следующее решение ЦБ по ключевой ставке?
По календарю Банка России очередное плановое заседание по ключевой ставке состоится 23 октября 2026 года. Текущая ставка на 9 октября — 14% годовых.