ЦБ объяснил разницу между цифровым рублём и деньгами на банковском счёте
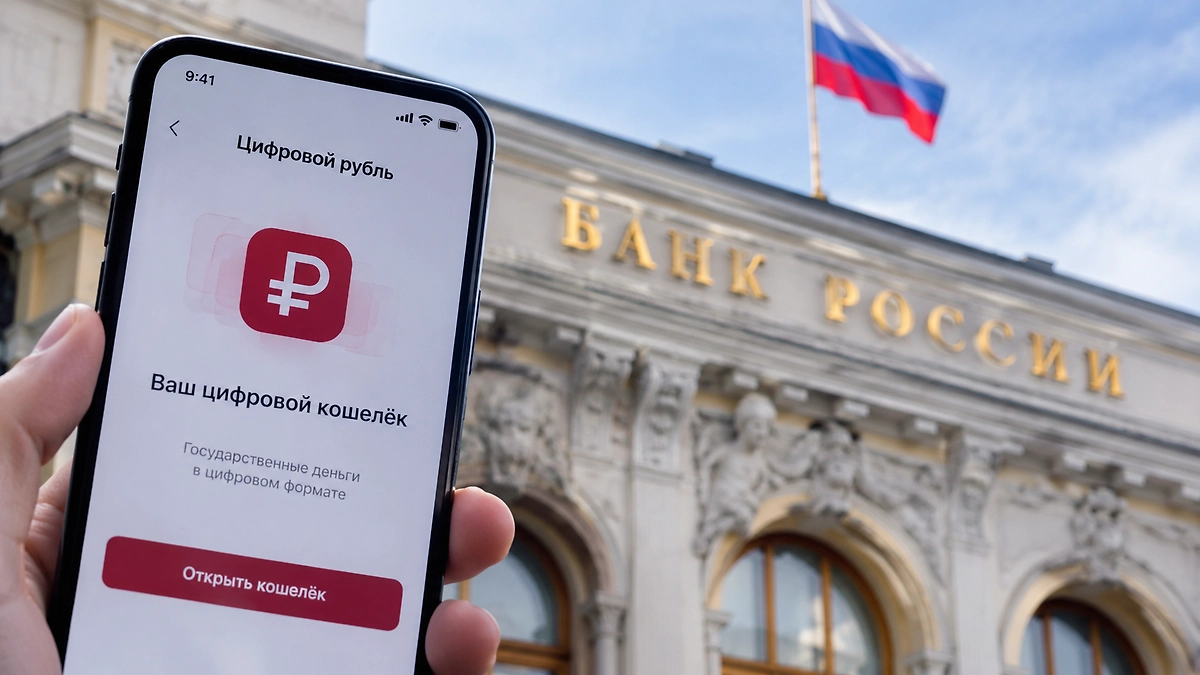
ИИ-иллюстрация: создано редакцией Life.ru с использованием ChatGPT (OpenAI)
Главное отличие цифрового рубля от обычных безналичных денег заключается в том, кто отвечает за их хранение. Если средства находятся на счёте в коммерческом банке, ответственность несёт кредитная организация. А за деньги в цифровом кошельке отвечает непосредственно Банк России. Об этом заявила заместитель председателя Центробанка Зульфия Кахруманова на заседании Совета Федерации 10 ноября.
«Разница с безналичными счетами в том, что счёт безналичный открывается в банке и ответственность за эти деньги несёт непосредственно сам банк, который открыл счёт клиенту, а счёт цифрового рубля открывается на платформе Банка России», — пояснила Кахруманова.
По её словам, именно регулятор несёт ответственность за средства, размещённые в цифровых кошельках. При этом граждане могут пользоваться ими через привычные мобильные приложения банков, подключённых к платформе.
Таким образом, банк выступает посредником между пользователем и системой цифрового рубля, но сами средства находятся на платформе Центробанка. Как объясняется на официальном сайте регулятора, коммерческие банки предоставляют доступ к операциям, но не распоряжаются деньгами клиентов в цифровых кошельках.
Ещё одно отличие — единые правила и тарифы. Поскольку оператором платформы выступает Банк России, условия проведения операций устанавливаются централизованно. Для физических лиц переводы и платежи цифровыми рублями бесплатны.
При этом обычные банковские счета также защищены законодательством. В частности, средства граждан в банках — участниках системы страхования вкладов застрахованы в пределах установленных лимитов. Стандартный размер страхового возмещения составляет до 1,4 млн рублей на одного вкладчика в одном банке. У цифрового рубля другая правовая конструкция: он является обязательством непосредственно Банка России.
Цифровой рубль представляет собой третью форму национальной валюты наряду с наличными и безналичными деньгами. Один цифровой рубль равен одному обычному рублю, а переводить средства между банковским счётом и цифровым кошельком можно в соотношении один к одному.
Массовое внедрение цифрового рубля началось 1 сентября 2026 года. По данным Центробанка, к ноябрю граждане и компании открыли около 310 тысяч цифровых кошельков и провели более 250 тысяч операций. При этом использование новой формы денег остаётся добровольным.
Пока цифровой рубль предназначен преимущественно для расчётов и переводов. Проценты на остаток средств не начисляются, а кредиты в цифровых рублях Банк России не выдаёт.
Впрочем, подход может измениться. Ранее Life.ru сообщал, что Центробанк допустил возможность начисления процентов на остатки цифровых рублей. Регулятор изучает международный опыт, в том числе Китая, но окончательного решения пока не принял.
Больше новостей о банковских счетах, цифровом рубле и личных финансах — в разделе «Личные финансы» на Life.ru.