Водителя нет, а виноват кто? Страховщики объяснили, кто заплатит за ДТП с беспилотным авто
Страховщики объяснили, кто заплатит за ДТП с беспилотным автомобилем
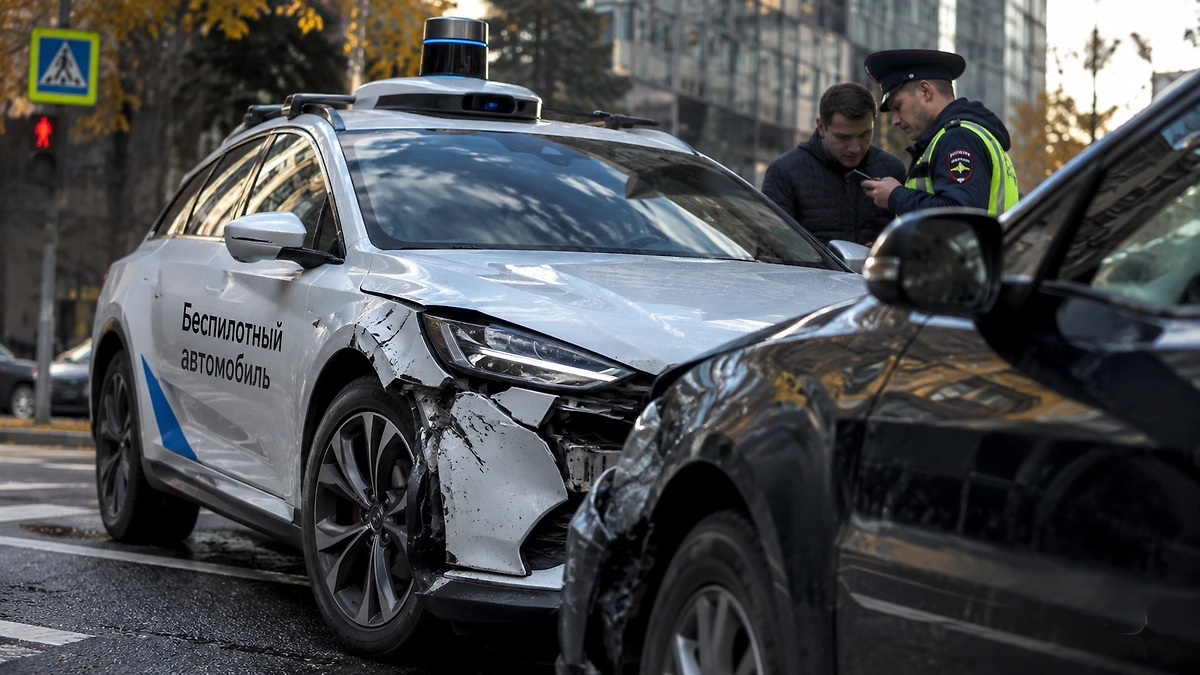
ИИ-иллюстрация: создано редакцией Life.ru с использованием ChatGPT (OpenAI)
Беспилотные автомобили уже перевозят грузы по российским трассам, а автономные такси продолжают испытывать в городах. Но вместе с машинами без водителя на дорогах появляется и новый вопрос: кто будет платить, если ДТП устроит не человек, а алгоритм?
Ответ на него сейчас пытаются закрепить законодательно. Минтранс подготовил проект закона «О высокоавтоматизированных транспортных средствах», который должен определить правила эксплуатации беспилотников и распределить ответственность между владельцами машин, разработчиками систем управления и другими участниками. Об этом пишет Autonews.ru.
По предлагаемой схеме пострадавшему не придётся сначала доказывать, в каком именно датчике или строке программного кода произошла ошибка. Первоначально возместить вред должен владелец беспилотного автомобиля.
Но на этом история может не закончиться. Если расследование покажет, что причиной аварии стал дефект машины или сбой программного обеспечения, владелец или страховщик смогут предъявить требования тому, кто действительно отвечал за неисправность.
Именно такой подход поддерживают и участники страхового рынка.
Вице-президент «Ренессанс Страхования» Сергей Демидов считает, что для обычного участника ДТП порядок должен оставаться максимально похожим на привычный: человек получает страховую выплату, а выяснение технических причин аварии происходит уже после этого.
Если экспертиза установит дефект автомобиля, ошибку программного обеспечения, некачественное обслуживание или неправильные действия оператора дистанционной поддержки, страховщик сможет потребовать возмещения от ответственной стороны.
В компании «Согласие» также считают, что законодательство должно дать возможность предъявлять требования производителям и разработчикам беспилотных систем. Главная сложность в том, что при такой аварии недостаточно определить, кто находился в машине. Необходимо понять, кто фактически управлял транспортом в конкретную секунду — человек или программа.
Для этого страховщикам понадобится доступ к своеобразному «чёрному ящику» беспилотника.
Бортовые системы должны позволять восстановить, какие команды подавал автопилот перед столкновением, исправно ли работали камеры и датчики, вмешивался ли человек в управление, какие обновления программного обеспечения были установлены и что делал оператор дистанционной поддержки.
Без этих данных установить настоящую причину аварии может быть практически невозможно. Поэтому участники рынка считают, что правила хранения и передачи такой информации необходимо отдельно закрепить в законе.
При этом страхование автономного транспорта в России уже существует — пока в рамках экспериментов. Первые беспилотные грузовики КамАЗ вышли на М-11 «Нева» ещё летом 2023 года, а весной 2026-го автономные перевозки запустили и на М-12 «Восток».
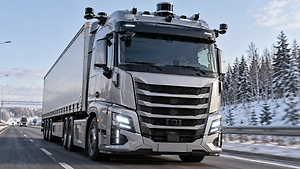
Помимо обычного ОСАГО, для таких машин предусмотрено дополнительное страхование минимум на 10 млн рублей на одно транспортное средство.
Есть у страховщиков и реальные случаи урегулирования подобных аварий. «Ренессанс Страхование», например, ещё в 2020 году выплатила возмещение по каско после ДТП в Москве, когда обычный Audi столкнулся с беспилотным Hyundai.
Однако сделать отдельный массовый полис специально для беспилотников рынок пока не готов. Главная причина довольно банальная: для нормального расчёта тарифа нужна статистика аварий, повреждений и выплат, а её пока слишком мало.
Из-за этого сейчас трудно сказать, окажется ли страховка машины с автопилотом дороже обычной. С одной стороны, алгоритм потенциально способен убрать часть аварий, связанных с усталостью, невнимательностью или нарушениями человека. С другой — ремонт сложных датчиков, камер, лидаров и электронных систем может стоить значительно дороже восстановления обычного автомобиля.
История с беспилотниками — лишь один из примеров того, как технологии меняют привычную модель страхования. В ближайшие годы рынку предстоит одновременно адаптироваться к новым видам рисков, продуктам и регулированию, а страховщикам — всё чаще переходить от простой выплаты компенсации после происшествия к попытке заранее его предотвратить. Как будет выглядеть страховой рынок к 2030 году и какие новые продукты могут появиться, эксперты обсудят 17 ноября на мероприятии при поддержке РБК.
Сам законопроект о высокоавтоматизированном транспорте Минтранс представил для обсуждения в начале 2026 года. После замечаний документ отправили на доработку, а внести его в Госдуму планируют до конца осенней сессии.
То есть привычная формула «виноват водитель» для беспилотной эпохи постепенно уходит в прошлое. В одном ДТП потенциально придётся разбираться сразу с несколькими участниками: владельцем машины, производителем, разработчиком автопилота, сервисной организацией и оператором. Но для пострадавшего страховой рынок предлагает сохранить главное — возможность сначала получить деньги, а уже потом разбираться, чей именно алгоритм допустил ошибку.
Ранее Life.ru рассказывал, что Минтранс готовит для беспилотных автомобилей отдельное регулирование, которое должно разделить ответственность между производителями, операторами и другими участниками эксплуатации машин без водителя.
Больше новостей о новых автомобильных технологиях, беспилотном транспорте и изменениях для водителей — в разделе «Авто» на Life.ru.