Долговая нагрузка: что такое ПДН, как его рассчитать и снизить
Оглавление
Что такое показатель долговой нагрузки, как посчитать ПДН по формуле, какая нагрузка считается допустимой и почему с 1 октября 2026 года банки чаще отказывают.
ИИ-иллюстрация: создано редакцией Life.ru с использованием ChatGPT (OpenAI)
С 1 октября 2026 года заёмщикам с высокой долговой нагрузкой стало сложнее получить новый кредит, Банк России ужесточил лимиты для банков и МФО. Главный параметр, на который смотрит кредитор при одобрении заявки это ПДН, показатель долговой нагрузки. Объясняем, что это такое, как посчитать свой ПДН и что делать, если он оказался высоким.
Что такое долговая нагрузка и ПДН простыми словами
Долговая нагрузка (она же кредитная нагрузка) — это доля вашего ежемесячного дохода, которая уходит на погашение всех кредитов и займов. Банк выражает её в процентах и называет показателем долговой нагрузки или ПДН.
Зачем это банку? Кредитор хочет понимать, насколько вам по силам еще один платёж. Если на имеющиеся долги уходит половина зарплаты, новый кредит может стать последней каплей, и банк не получит свои деньги обратно. ПДН — это математическая оценка такого риска.
С 1 октября 2019 года Банк России обязал банки и МФО рассчитывать ПДН при выдаче потребительских кредитов. Изначально требование касалось займов от 10 000 рублей, но с 2024 года оно распространяется на все потребительские кредиты и займы, включая увеличение лимита по кредитной карте. Исключения, конечно, есть, например образовательные кредиты с господдержкой, военная ипотека и случаи, когда заёмщики оформляют ипотечные каникулы или реструктуризацию, снижающую платёж.
ЦБ РФ обязал банки и МФО рассчитывать ПДН при выдаче потребительских кредитов. Фото © Life.ru
Как рассчитать показатель долговой нагрузки: формула и пример
Формула ПДН по методике Банка России:
ПДН = Сумма ежемесячных платежей по всем кредитам и займам\Среднемесячный доход×100%
Что входит в платежи (числитель):
- Ежемесячные платежи по всем действующим кредитам – потребительским, автокредитам, ипотеке;
- Платежи по микрозаймам в МФО;
- Кредитные карты, даже если вы ими не пользуетесь. Банк учитывает 5% от лимита карты как потенциальный ежемесячный платеж (некоторые банки используют 10% от фактической задолженности, если она больше 5% от лимита);
- Платежи по кредитам, где вы поручитель или созаемщик;
- Платеж по новому кредиту, который вы планируете оформить, банк считает ПДН с его учетом.
Банк берёт только подтвержденный документами доход, после вычета налогов. Что считается доходом (знаменатель):
- Зарплата по справке 2-НДФЛ или выписке из Социального фонда России;
- Пенсия;
- Доход самозанятых и ИП по декларации или справке из ФНС;
- Дивиденды, проценты по вкладам, доход от аренды, если подтверждены документами.
Банк в расчет не берет неофициальные доходы, например, переводы от друзей, подработка без договора. Их стабильность подтвердить невозможно.
С 1 апреля 2026 года банки больше не принимают выписки по счетам для подтверждения дохода, там могут быть разовые поступления, которые не считаются стабильным заработком. С апреля банки учитывают только подтвержденный доход – подробно о новых правилах расчёта ПДН. А с 1 июля 2026 года, если доход подтверждается только анкетой (без документов), банк засчитывает меньшее из двух значений, заявленный вами доход или средний доход по региону, и умножает его на 0,9.
Как кредитная карта влияет на кредитную нагрузку
Это самый недооцененный фактор. Кредитка с лимитом 100 000 рублей, которой вы ни разу не воспользовались, добавляет к вашим «виртуальным» расходам 5 000 рублей в месяц, именно столько банк закладывает как гипотетический платеж.
Пример. Доход – 80 000 рублей в месяц.
У вас:
- ипотека – 25 000 рублей;
- кредит наличными – 9 000 рублей;
- кредитная карта с лимитом 100 000 рублей (вы ей не пользуетесь) – 5 000 рублей в расчет ПДН.
Считаем: 25000+9000+5000\80000×100%=48,75%.
Без кредитки было бы: 34000\80000×100%=42,5%.
Неиспользованная карта добавляет 6,25 процентных пункта, и почти сталкивает вас с 50-процентной чертой, за которой начинаются ограничения. Если банк в этот момент рассматривает вашу заявку на новый кредит, платеж по нему прибавится сверху, и ПДН точно уйдет за 50%.
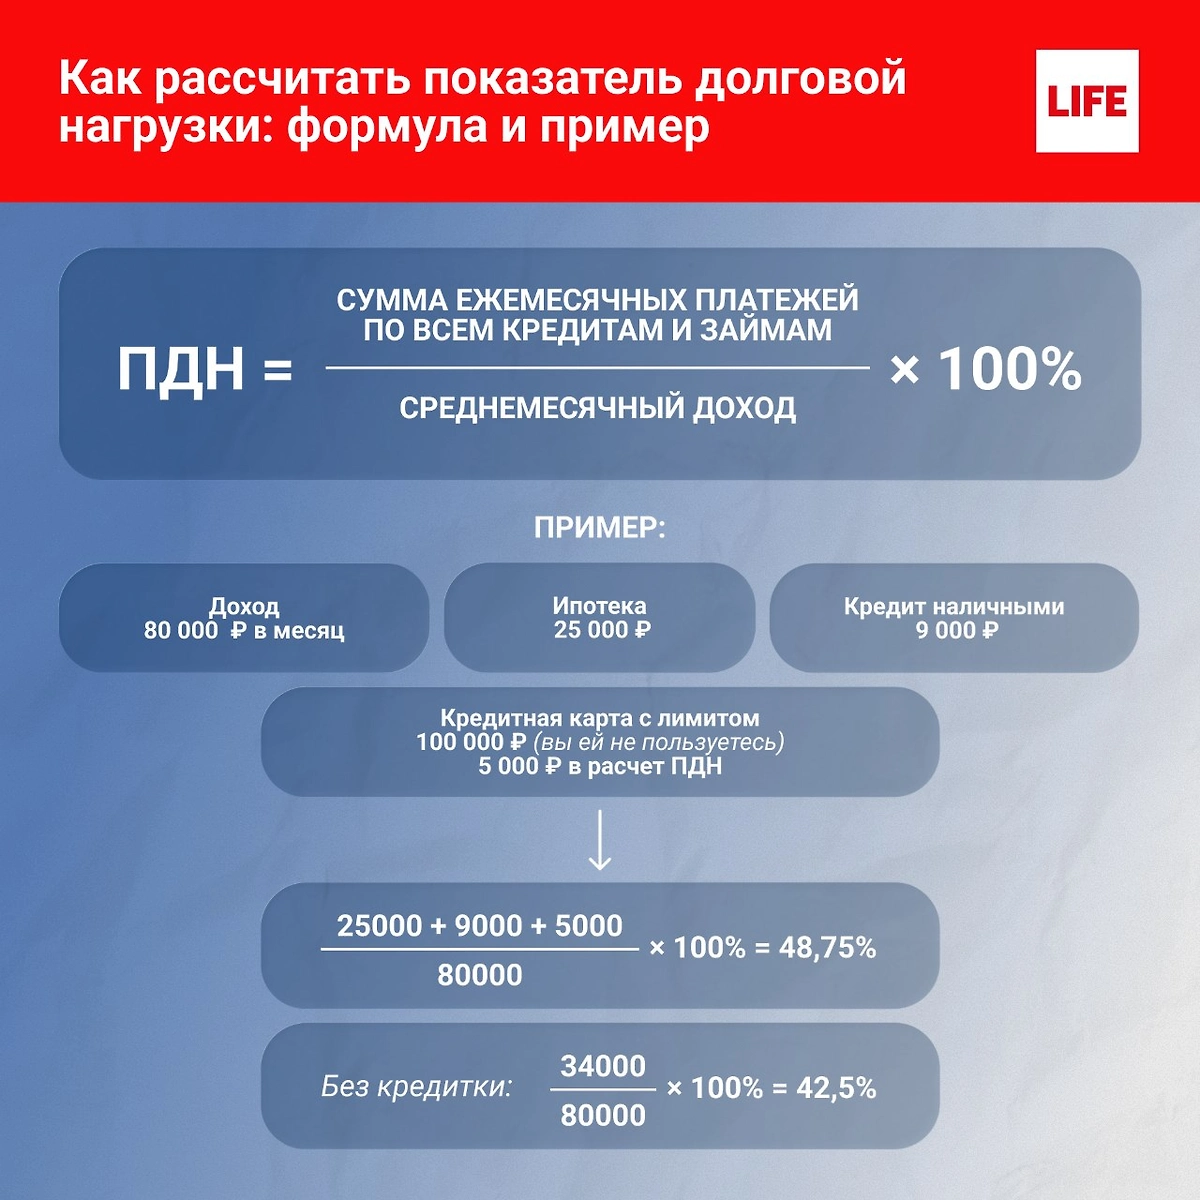
Как рассчитать показатель долговой нагрузки. Инфографика © Life.ru
Какая долговая нагрузка считается допустимой
Пороги 50 и 80% — это «красные линии» из регулирования Банка России, именно от них зависят макропруденциальные лимиты для банков. Градации «до 30%» и «30–50%» — это сложившаяся практика банков, а не норматив ЦБ.
Если ПДН превышает 50%, банк или МФО обязаны письменно уведомить вас о рисках неисполнения обязательств и штрафных санкциях. Подпись на таком уведомлении подтверждает, что вы осознаете ситуацию. Это требование действует с января 2024 года по закону № 601-ФЗ.
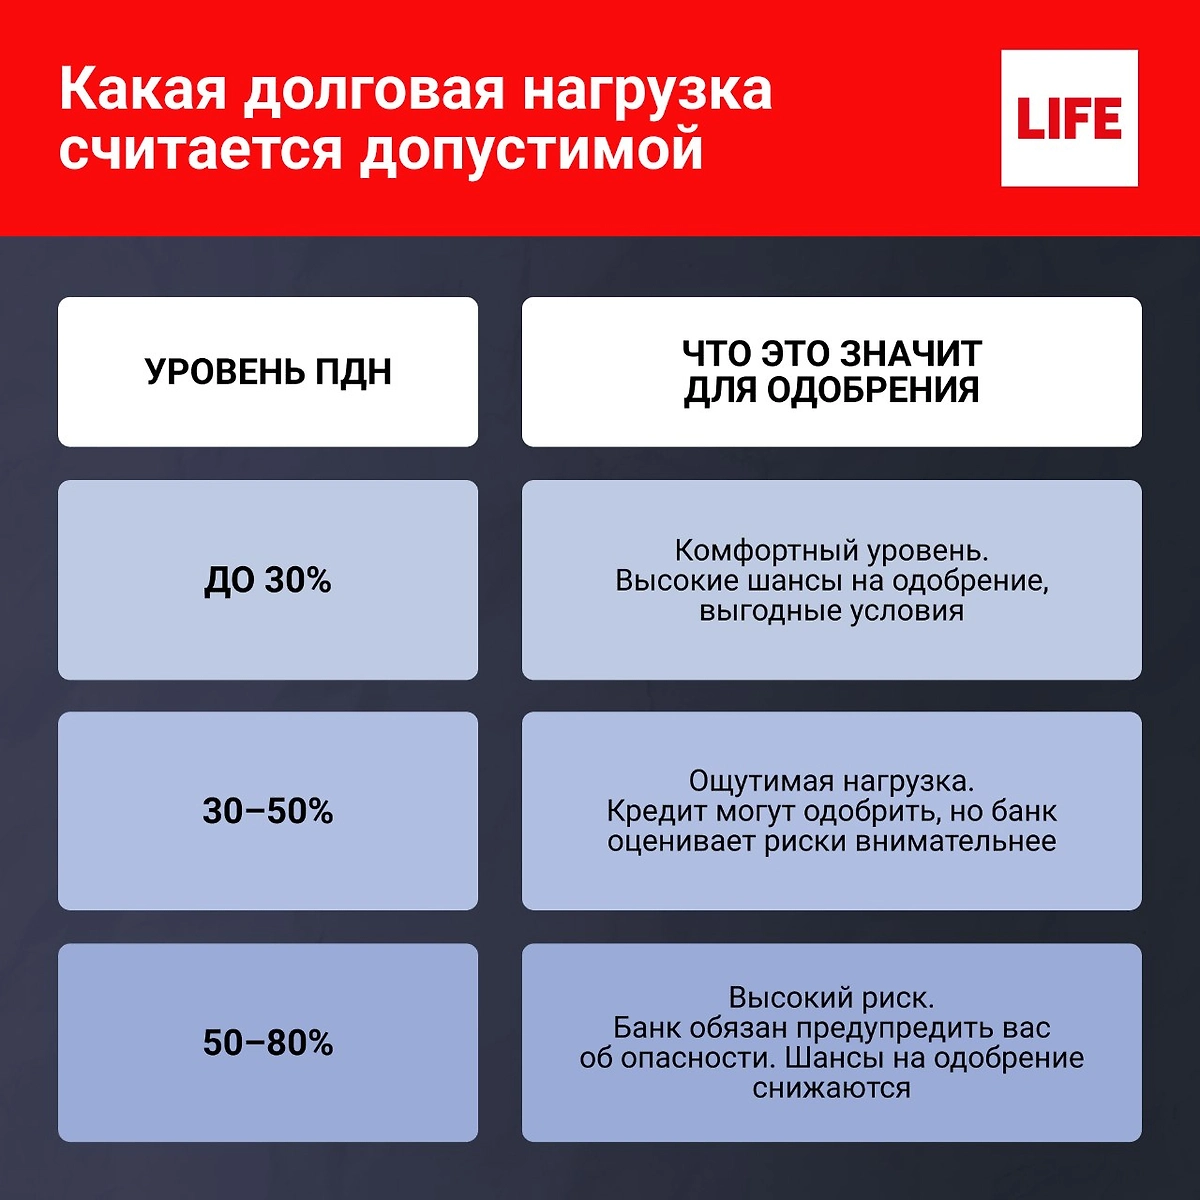
Допустимая долговая нагрузка. Инфографика © Life.ru
Как высокий ПДН влияет на одобрение ипотеки в 2026 году
Ипотека — это самый крупный и долгий кредит в жизни большинства людей, и ПДН здесь считается особенно строго: банк прибавляет будущий платёж к существующей нагрузке и проверяет, не уйдёт ли показатель за 50%.
Если у вас уже есть потребкредит и кредитка, ипотечный платеж может стать тем самым камнем, который перевесит. Как высокий ПДН влияет на одобрение ипотеки в 2026 году — разбирали в отдельном материале: какие пороги применяют ведущие банки и что делать, если расчет не в вашу пользу.
Кредиты с 1 октября 2026 года: что изменилось
Совет директоров Банка России 24 июля 2026 года установил новые значения макропруденциальных лимитов (МПЛ) на IV квартал. О самом решении регулятора мы писали ещё летом, сейчас разберём, что оно значит на практике. Лимиты ограничивают долю рискованных кредитов в квартальных выдачах банка или МФО.
Данные пресс-релиз Банка России от 27 июля 2026 года. Строка «ПДН > 80%» входит в строку «ПДН > 50%» это часть тех же 15%, а не отдельная квота сверху. Строка «срок 5+ лет» самостоятельная квота, она не входит в лимит по ПДН.
Во II квартале 2026 года банки фактически выдавали 16% кредитов заемщикам с ПДН > 50% (при новом лимите 15%) и 2% с ПДН > 80% (при лимите 1%). То есть рынку нужно сократить рискованный сегмент, и банки будут отбирать заемщиков строже.
Отдельная норма касается МФО. С 1 октября 2026 года по 1 апреля 2027 года микрофинансовая организация не сможет выдать новый заём с полной стоимостью кредита (ПСК) выше 200% годовых, если у вас уже есть два непогашенных займа с такой же стоимостью в любых организациях, не только в МФО. С 1 апреля 2027 года правило станет жёстче: новый заём с ПСК выше 100% можно оформить только после полного погашения предыдущего, с паузой не менее трёх дней.
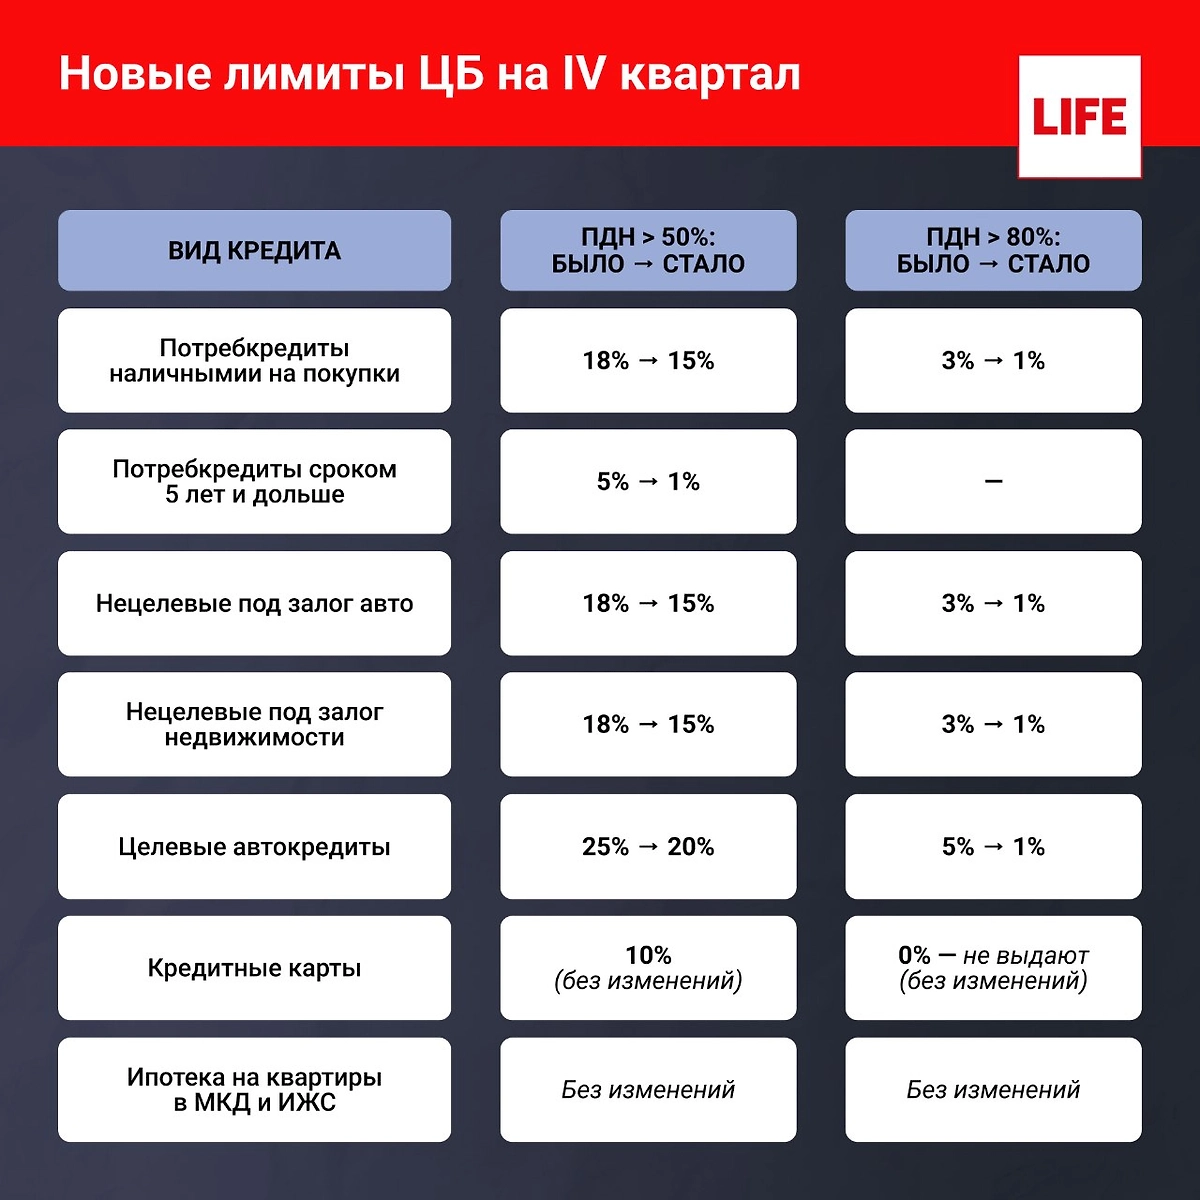
Новые лимиты ЦБ макропруденциальных лимитов (МПЛ) на IV квартал 2026 года. Инфографика © Life.ru
Что это НЕ значит
- Прямого запрета выдавать кредит заемщику с ПДН > 50% нет. Лимит адресован банку, а не конкретному человеку. Банк по-прежнему может одобрить заявку, но будет делать это реже и избирательнее.
- Действующие кредиты и графики платежей не меняются. Новые лимиты касаются только выдачу новых кредитов. Ваши текущие договоры продолжают действовать на прежних условиях.
- Кредитные карты и ипотеку на квартиры не тронули. Лимиты по кредиткам не изменились с апреля 2026 года, ипотека на готовое и строящееся жилье в многоквартирных домах и ИЖС тоже вне изменений.
- Решение по каждой заявке принимает банк. ЦБ задает потолок для портфеля, а не алгоритм одобрения. Один банк может отказать, другой предложить меньшую сумму или более короткий срок.
Лимиты Банк России пересматривает ежеквартально. Значения на I квартал 2027 года регулятор объявит отдельно.
Как узнать свою долговую нагрузку
Самостоятельный расчёт. Сложите все ежемесячные платежи по кредитам и займам, добавьте 5% от лимита каждой кредитной карты, прибавьте платёж по новому кредиту, если планируете его брать. Разделите на среднемесячный подтвержденный доход и умножьте на 100%. Это даст ориентир, точное значение может отличаться, потому что банк считает по своей методике и имеет доступ к данным из бюро кредитных историй.
Кредитная история через Госуслуги. На портале Госуслуг в разделе «Справки и выписки» есть услуга «Получение сведений о бюро кредитных историй». Портал обращается к Центральному каталогу кредитных историй Банка России и показывает, в каких именно БКИ хранятся ваши данные. Запрашивать этот список можно неограниченное количество раз – бесплатно. С октября 2027 года о новых кредитах на ваше имя будут уведомлять через Госуслуги, если кто-то оформит заем по вашим документам, вы получите оповещение и сможете оперативно подать заявление о мошенничестве.
Фото © Shutterstock / FOTODOM / Melnikov Dmitriy
Сам кредитный отчет Госуслуги не показывают, его нужно запросить в каждом БКИ из списка. Два раза в календарный год в каждом бюро кредитный отчет можно получить бесплатно (но не более одного на бумаге). Дальше за плату по тарифам бюро. Если ваша история хранится в нескольких БКИ, бесплатный лимит действует в каждом отдельно.
Уведомление банка о высокой нагрузке. Если при рассмотрении заявки банк видит, что ваш ПДН выше 50%, он обязан письменно уведомить вас о рисках. Это не отказ и не запрет – это информирование. Подпись на уведомлении подтверждает, что вы знаете о рисках, но не лишает вас права получить кредит, если банк все же одобряет заявку.
Как снизить долговую нагрузку
Вот конкретные шаги, которые реально уменьшают ПДН за один-три месяца:
- Снизьте лимиты по кредитным картам. Карта с лимитом 100 000 рублей добавляет 5 000 рублей к расчету ПДН. Если уменьшить лимит до 30 000 рублей, то добавка снизится до 1 500 ₽. На доходе 80 000 ₽ это экономит 4,375 процентных пункта. Если карта не нужна, закройте ее. Заявку на закрытие направьте в банк, а через 30 дней убедитесь, что договор расторгнут и это отражается в кредитной истории.
- Закройте мелкие кредиты. Кредит на телефон с платежом 3 000 рублей в месяц при доходе 60 000 рублей это 5 процентных пунктов ПДН. Погасив его, вы сразу переходите в более безопасную зону. Пошаговый план погашения кредитов — в нашем гиде: какие долги закрывать первыми и как не оказаться без резервного фонда.
- Сделайте частичное досрочное погашение. Внесите сумму сверх графика и попросите банк пересчитать платеж в сторону уменьшения, а не срока. Меньший ежемесячный платеж = ниже ПДН.
- Рефинансируйте кредиты. Объедините несколько дорогих кредитов в один с меньшей ставкой и ежемесячный платеж снизится. Спрос на рефинансирование вырос еще перед сентябрьским заседанием ЦБ — почему мы разбирали в отдельном анализе. Важное ограничение: с 1 октября 2026 года доля необеспеченных кредитов сроком 5 лет и дольше ограничена 1% выдач. Если рефинансирование растягивает срок до 5+ лет, шансы на одобрение падают. Сравните ставки и посчитайте, выгодно ли рефинансирование именно вам.
- Укажите весь официальный доход. Если у вас есть доход от сдачи квартиры, подработка по трудовому договору, пенсия, дивиденды, то подтвердите их документами. Чем выше знаменатель, тем ниже ПДН.
- Привлеките созаемщика. При ипотеке доходы созаёмщика прибавляются к вашим, а платежи делятся. ПДН рассчитывается для каждого участника сделки, но суммарный доход помогает остаться в безопасной зоне.
Если банк отказал из-за высокой нагрузки
Отказ из-за ПДН это не приговор, а сигнал. Банк увидел, что ваши обязательства слишком велики относительно дохода, и не захотел рисковать. Что ещё делать после отказа, мы разбирали отдельно: как запросить причину, почему не стоит сразу подавать новую заявку и в какие сроки имеет смысл обратиться повторно.
Что не стоит делать? Идти в МФО за новым займом, чтобы закрыть старые долги. Это замыкает круг: нагрузка растет, а с 1 октября 2026 года получить третий дорогой заем в МФО при двух непогашенных стало намного сложнее. Подробно о причинах отказа и способах повышения шансов — в нашем материале об отказах.
Что можно сделать:
- Кредитные каникулы. Если у вас ипотека и вы попали в трудную жизненную ситуацию, закон позволяет оформить каникулы до 6 месяцев. На это время платежи приостанавливаются, и ПДН снижается.
- Реструктуризация. Обратитесь в банк с просьбой изменить условия действующего кредита — срок и уменьшить платёж. Это не всегда одобряют, но попытаться стоит.
- Внесудебное банкротство через МФЦ. Если долги от 25 000 до 1 000 000 рублей, имущества нет, а исполнительное производство у приставов окончено из-за невозможности взыскания, то можно подать заявление в МФЦ. Процедура бесплатна и длится 6 месяцев, после чего долги списываются. Это законный механизм, но он подходит только тем, кто действительно не может платить.
Фото © Shutterstock / FOTODOM / Chebotaeva Ekaterina
Если платить стало тяжело, но просрочки ещё нет — «Шесть шагов, которые помогут избежать просрочки» и не испортить кредитную историю раньше, чем вы успеете взять ситуацию под контроль.
Частые вопросы
- Какая долговая нагрузка считается нормальной для получения кредита? Однозначной нормы в законе нет, но на практике ПДН до 30% — это «зелёная зона»: банки одобряют с высокой вероятностью. От 30 до 50% — «жёлтая зона»: шансы есть, но условия могут быть менее выгодными. Выше 50% — банк обязан предупредить вас о рисках, а шансы на одобрение заметно падают.
- Откажут ли в кредите, если ПДН выше 50%? Не обязательно. Прямого запрета нет, лимит установлен для банка, а не для конкретного человека. Но с 1 октября 2026 года доля кредитов заёмщикам с ПДН > 50% ограничена 15% от всех выдач за квартал. На практике это значит, что банк будет отказывать чаще или предлагать меньшую сумму.
- Входит ли кредитная карта в долговую нагрузку, если я ей не пользуюсь? Да. Банк учитывает 5% от установленного лимита как потенциальный ежемесячный платёж, даже если задолженность по карте нулевая. Кредитка с лимитом 100 000 рублей добавляет 5 000 рублей к расчёту ПДН.
- Изменятся ли платежи по уже взятым кредитам после 1 октября 2026 года? Нет. Новые лимиты ЦБ касаются только выдачи новых кредитов. Действующие договоры, графики платежей и ставки не меняются.
- Что такое уведомление о долговой нагрузке и нужно ли его подписывать? Если при рассмотрении заявки банк видит, что ваш ПДН выше 50%, он обязан письменно предупредить вас о рисках. Подпись подтверждает, что вы ознакомлены с ситуацией. Вы можете не подписывать, но тогда банк, скорее всего, не оформит кредит. Подпись не лишает вас права на заём, если банк готов его выдать.
- Как быстро снизить долговую нагрузку перед подачей заявки на ипотеку? Самый быстрый способ — это снизить или закрыть лимиты по кредитным картам. Это убирает из расчёта 5% от каждого лимита. Затем нужно закрыть мелкие потребительские кредиты и сделать частичное досрочное погашение по крупным, попросив уменьшить ежемесячный платёж. И обязательно подтвердить весь официальный доход, включая дополнительные источники.
Данный материал носит информационный характер и не является финансовой рекомендацией. Решение о выдаче кредита принимает банк на основе собственной оценки. Если вы оказались в трудной долговой ситуации, рассмотрите возможность кредитных каникул, реструктуризации или обращение в МФЦ для внесудебного банкротства.
А что дальше? Банк России уже предложил еще одно новшество: «ЦБ также предлагает учитывать в ПДН долги по ЖКХ и алиментам» — подавать как инициативу . Пока это инициатива, а не действующая норма, но если её примут, расчёт нагрузки изменится для миллионов заемщиков. Следите за обновлениями.


